O FGC devolve até R$ 250 mil por CPF ou CNPJ em cada conglomerado financeiro quando o Banco Central decreta intervenção ou liquidação de uma instituição associada. Por cima disso existe um segundo teto: R$ 1 milhão por pessoa a cada quatro anos.
O que é o FGC e quem paga?
FGC é a sigla de Fundo Garantidor de Créditos. Na renda fixa privada eu corro mais risco do que num título público, mas eu tenho uma coisa chamada fundo garantidor de crédito, que é um seguro dos bancos, que é privado, não é algo governamental, que segura até 250 mil reais por CPF.
Só que faltam duas coisas nessa frase. O limite vale dentro de cada conglomerado financeiro, não por aplicação nem por conta.
E quem paga a conta são as próprias instituições associadas, com contribuição mensal proporcional aos depósitos garantidos.
O fundo trabalha em duas frentes: paga a garantia depois da decretação e dá assistência de liquidez a instituições associadas.
Ou seja: o FGC não é o governo. É uma rede com regra e limite, não uma promessa de que nada vai dar errado, tá?
Quais investimentos o FGC protege?
Poupança, CDB, LCI e LCA emitidos por instituição associada têm a garantia do FGC até R$ 250 mil por CPF em cada conglomerado.
Se alguns desses títulos de CDB incluso, eles oferecem garantia do FGC, que é o Fundo Garantidor de Crédito, até 250 mil reais por instituição financeira e 1 milhão no sistema.
Esse segundo número é o teto de R$ 1 milhão por pessoa a cada quatro anos, somando todas as garantias recebidas.
E instituição financeira, na prática, quer dizer conglomerado: duas marcas do mesmo grupo dividem um único limite.
Sigla por sigla, numa linha cada:
| Produto | O que é, em uma linha | Tem garantia do FGC? |
|---|---|---|
| Poupança | A poupança da conta, com rendimento e simulação em Ver quanto rende a poupança |
Sim, até R$ 250 mil por CPF em cada conglomerado |
| CDB | O empréstimo que você faz ao banco em troca de juros | Sim, até R$ 250 mil por CPF em cada conglomerado |
| LCI | Letra de crédito com lastro no mercado imobiliário, isenta de imposto de renda para pessoa física | Sim, até R$ 250 mil por CPF em cada conglomerado |
| LCA | Letra de crédito com lastro no agronegócio, isenta de imposto de renda para pessoa física | Sim, até R$ 250 mil por CPF em cada conglomerado |
Nenhuma linha desta tabela é indicação de produto.
A isenção de imposto de renda da LCI e da LCA para pessoa física anda junto com a garantia, mas são duas coisas diferentes no mesmo papel: uma é tributação, a outra é quem cobre o teu dinheiro se o emissor quebrar.
Ou seja: a garantia depende de quem emitiu o papel ser uma instituição associada, não do nome do produto no app, tá?
O que fica de fora da garantia?
Tesouro Direto, debêntures, CRI, CRA e saldo parado em conta de pagamento de instituição que não é banco ficam fora do FGC.
Muita gente confunde e acha que renda fixa é o canto simples da carteira. Na verdade, renda fixa é mais difícil, porque renda fixa é um contrato. Tem várias letras miúdas lá, às vezes tem garantia, não tem garantia.
Um motivo por item:
- Tesouro Diretoé dívida do governo federal, então o risco é soberano, não bancário; tem taxa de custódia de 0,20% ao ano cobrada pela B3.
- CRI e CRACertificado de Recebível Imobiliário e Certificado de Recebível Agrário. Não tem garantia do FGC. É dívida de securitizadora, não depósito em banco associado. Então, eu nunca teria nem cri, nem cra na minha carteira.
- Debênturessão título de dívida de empresa, de sociedade anônima; quem responde é a empresa, não o FGC.
- Saldo em conta de pagamentodinheiro parado em instituição de pagamento não é depósito bancário.
Guarde a última linha: conta de pagamento não é conta em banco.
O saldo pode estar dentro do app de um banco associado e ainda assim ficar fora da garantia, porque o que conta é quem recebeu o depósito.
A lista jurídica completa dos créditos não garantidos é a do próprio FGC. Aqui ficam só os itens que eu tenho como sustentar, e o resto você confere em fgc.org.br.
Até quanto o FGC devolve?
O FGC devolve até R$ 250 mil por CPF ou CNPJ em cada conglomerado, e no máximo R$ 1 milhão por pessoa a cada período de quatro anos.
Um banco só · R$ 400 mil
Vamos dizer que você tem R$ 400 mil em CDB de um banco só. O FGC devolve R$ 250 mil, e os R$ 150 mil restantes viram crédito na massa da liquidação, sem garantia.
Conta conjunta · R$ 300 mil
Vamos dizer agora que são dois titulares com R$ 300 mil numa conta conjunta. O saldo é dividido entre os titulares antes de o limite de cada CPF ser aplicado.
Teto já usado · R$ 800 mil
E vamos dizer que alguém já recebeu R$ 800 mil em garantias nos últimos quatro anos. Sobram R$ 200 mil de teto disponível para uma nova quebra dentro do mesmo período.
São exemplos hipotéticos com números redondos, não são recomendação.
Os rendimentos entram na conta até a data da decretação, e o total continua preso ao limite.
Ou seja: o número que importa é o total por conglomerado, com juros, não o valor de cada aplicação, tá?
Dois bancos do mesmo grupo somam no limite?
Somam. Banco, banco digital e marca que pertencem ao mesmo conglomerado financeiro dividem um único limite de R$ 250 mil por CPF.
Vamos dizer que você tenha R$ 200 mil no banco A e R$ 150 mil na fintech B, do mesmo grupo. São R$ 350 mil num conglomerado só, e a garantia para em R$ 250 mil.
A checagem é de quatro passos:
- Abra a lista de instituições associadas do FGC, em fgc.org.br.
- Procure o nome da instituição que emitiu o papel, não o nome da corretora nem o do app.
- Anote o CNPJ e compare os 8 primeiros dígitos, o CNPJ-raiz, com os das outras instituições onde você tem dinheiro.
- Confira a que grupo cada uma pertence.
Se o app não aparece como associado, o saldo pode estar numa conta de pagamento, sem garantia.
Qual banco tem a poupança mais segura?
Até R$ 250 mil por CPF, a poupança tem exatamente a mesma garantia do FGC em qualquer banco associado, público ou privado. Abaixo desse valor, trocar de banco por segurança não muda a proteção.
Acima de R$ 250 mil, três coisas passam a pesar:
Solidez da instituição
dá para olhar a relação de patrimônio líquido dela com ativos totais.
Diversificação entre conglomerados
cada parte precisa caber dentro do limite.
Controlador
o FGC não diferencia banco público de banco privado, então qualquer proteção além do limite depende de quem está por trás da instituição, não do fundo.
Eu não indico banco aqui: escolher a instituição para o teu dinheiro é decisão individual.
Rendimento e simulação da poupança ficam em Ver quanto rende a poupança.
Por que banco pequeno paga mais no CDB?
Banco pequeno paga mais no CDB porque o mercado cobra mais caro para emprestar a quem tem mais risco. A taxa acima do CDI é prêmio de risco de crédito, não generosidade. Como referência, 100% do CDI equivalia a 13,90% ao ano em 27/08/2026.
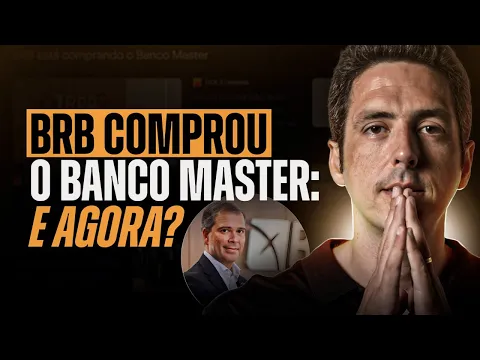
Episódio do canal sobre o que fazer com CDB do Banco Master.
Então, qual que é o embasamento que eu usava e uso para falar para você tomar cuidado com qualquer banco que paga muito acima de 100% do CDI?
Se alguém está oferecendo um retorno acima da média, e essa média é 100% do CDI, não é porque esse captador é bobinho. É porque o mercado está recebendo mais risco nessa instituição, porque senão ela captaria dinheiro mais barato.
Agora olha pelo lado de quem emite o papel. Então, se eu quero dinheiro e não quero ficar negociando muito, o que eu faço? Eu ofereço uma recompensa maior.
E aí vem a parte que a garantia não resolve: o FGC não analisa esse risco por você. Quando a instituição quebra, o dinheiro não volta no dia seguinte.
O pagamento só começa depois da decretação pelo Banco Central, do cadastro do credor no aplicativo do FGC e do envio da lista de credores pelo liquidante.
Eu só quero que você tenha noção que nada disso é vindo de graça. Então você vai ter que ser capaz de avaliar esses riscos, tá bom?
Como dividir mais de R$ 250 mil?
Quem tem mais de R$ 250 mil em produtos cobertos só fica inteiramente dentro da garantia se dividir o valor entre conglomerados diferentes, com cada parte abaixo do limite.
Na prática: vamos botar aqui 150 mil, você tem seis instituições, você consegue botar 900 mil ali — desde que sejam seis conglomerados distintos, cada parte fica abaixo dos R$ 250 mil por CPF. É exemplo hipotético, não é recomendação.
A sequência é essa:
Somar por conglomerado
junte tudo o que você tem em cada grupo financeiro, não em cada app.
Dividir abaixo do limite
cada parte fica sob os R$ 250 mil por CPF.
Conferir o teto dos quatro anos
se duas ou mais dessas instituições quebrarem no mesmo período, a soma devolvida por pessoa para em R$ 1 milhão.
Considerar o Tesouro Direto como risco diferente
ele fica fora do FGC e carrega o risco do governo federal como emissor, com taxa de custódia de 0,20% ao ano cobrada pela B3.
Antes de dividir, a gente confere o CNPJ-raiz de cada instituição, porque duas marcas do mesmo grupo contam como uma.
Montar a divisão para o teu caso específico é consultoria, e isso eu não faço.
A instituição quebrou: como pedir a garantia?
O próprio FGC avisa: o fundo não antecipa pagamento, não usa intermediários e não cobra taxa. Se alguém te procurar oferecendo adiantar o valor ou pedindo dinheiro para liberar a garantia, não é o FGC.
Quando o Banco Central decreta a intervenção ou a liquidação de uma instituição associada, o pedido da garantia entra pelo aplicativo oficial do FGC, em quatro etapas:
- Decretação pelo Banco Central: é ela que dá início ao processo entre o liquidante e o FGC.
- Cadastro do credor no aplicativo do FGC: é por ali que o pedido entra.
- Envio da lista de credores pelo liquidante, com o valor de cada um.
- Início do pagamento, depois que essa lista chega ao FGC.
Sobre prazo, esta página não estima. O andamento de cada caso é publicado pelo próprio FGC, no site e no aplicativo, e é lá que você acompanha o seu, na lista de instituições em liquidação, em fgc.org.br.
O que os casos recentes ensinam?
Will Financeira S.A. CFI e Simpala S.A. CFI estão entre os pagamentos de garantia em andamento no FGC, com pedido pelo aplicativo para pessoa física. Para quem tinha conta ou investimento nessas instituições vale a regra de sempre: até R$ 250 mil por CPF no conglomerado, com os rendimentos até a data da decretação dentro do limite.
O Banco Master é o caso que eu explicava antes da liquidação. Esse banco estava pagando muito no CDI, né? Muito CDI, muito, muito. 125% do CDI, 130% do CDI, isso fez com que muita gente comprasse esse CDB.
O que eu dizia na época sobre quem já tinha o papel na carteira era isto. Olha, eu sempre manteria primeiro o saldo em CDB do Banco Master abaixo dos 250 mil reais. Eu faria isso.
Esta página não publica data, status nem termos de nenhum dos três processos. Quem mantém isso atualizado é a página de instituições em liquidação do próprio FGC, e é para lá que você vai olhar.
No caso do Master, a taxa alta era o aviso; nos três, o limite era a proteção.
FAQ: perguntas frequentes sobre o FGC
O Tesouro Direto tem garantia do FGC?
Não. O Tesouro Direto é dívida do governo federal, e o risco é o do próprio governo como emissor, não o de um banco associado. É por isso que ele fica fora da lista de créditos garantidos.
Isso não quer dizer melhor nem pior, é outro tipo de risco. Tem taxa de custódia de 0,20% ao ano cobrada pela B3 sobre o valor investido, isenta no Tesouro Selic para o estoque de até R$ 10 mil por investidor.
Na renda fixa, garantia e risco andam colados a quem emitiu o papel, tá?
Como fica o limite do FGC numa conta conjunta?
O valor garantido é dividido entre os titulares, e cada CPF usa a própria parte do limite de R$ 250 mil por conglomerado.
Vamos dizer que dois titulares tenham R$ 300 mil numa conta conjunta: o saldo é repartido entre os dois antes de o limite de cada um ser aplicado.
O detalhe que costuma passar batido é que o limite continua sendo por pessoa e por conglomerado, não por conta. Se os mesmos titulares tiverem dinheiro em outra instituição do mesmo grupo, tudo soma no mesmo teto.
Os rendimentos entram no valor que o FGC devolve?
Entram os rendimentos acumulados até a data em que o Banco Central decreta a intervenção ou a liquidação, e o total, saldo mais rendimento, continua limitado a R$ 250 mil por CPF em cada conglomerado.
Ou seja, o número que importa não é quanto você aplicou, é quanto havia na sua posição na data da decretação. O que passa do teto vira crédito na massa da liquidação, sem garantia.
Quanto tempo o FGC demora para pagar?
Não existe prazo publicado, e esta página não estima prazo sem fonte oficial. O que existe é a ordem das etapas: o Banco Central decreta a intervenção ou a liquidação; o credor se cadastra no aplicativo do FGC; o liquidante envia a lista de credores com o valor de cada um; o pagamento começa depois que essa lista chega.
O andamento de cada caso é publicado pelo próprio FGC, no site e no aplicativo, e é lá que você acompanha o seu. Enquanto isso, o dinheiro fica parado. É por isso que a garantia não substitui olhar quem emitiu o papel.
O dinheiro parado na conta de um app de pagamento tem FGC?
Só se a instituição for associada ao FGC e o saldo for depósito. Saldo em conta de pagamento de instituição que não é banco fica fora da garantia, mesmo quando o app se parece com o de um banco e mesmo quando o saldo aparece na mesma tela dos seus investimentos.
A conta é simples: a garantia depende de quem recebeu o depósito ou emitiu o papel, não do nome do aplicativo. Para confirmar, procure o nome e o CNPJ da instituição na lista de associadas em fgc.org.br.
Quem paga o FGC?
As próprias instituições associadas, com contribuição mensal proporcional aos depósitos e investimentos garantidos.
O FGC é uma entidade privada, não é órgão do governo. É justamente por isso que ele tem regra, limite e teto, em vez de garantia ilimitada. O fundo atua em duas frentes: paga a garantia depois que o Banco Central decreta a intervenção ou a liquidação de uma associada, e dá assistência de liquidez a instituições associadas.
Ou seja: o dinheiro que volta para você saiu do próprio sistema bancário, não do Tesouro Nacional.
Como sei se a instituição que emitiu o meu CDB é associada ao FGC?
Procure o nome de quem emitiu o papel na lista de instituições associadas em fgc.org.br, não o nome da corretora nem o do aplicativo onde você comprou.
A corretora é intermediária: ela distribui o CDB de um banco, e quem responde pela garantia é o banco emissor.
Com o nome na mão, anote o CNPJ e compare os 8 primeiros dígitos, o CNPJ-raiz, com os das outras instituições onde você tem dinheiro. Mesmo CNPJ-raiz, ou mesmo conglomerado, significa um único limite de R$ 250 mil para as duas.
Hulisses Dias
No mercado desde 1999 como investidor, analista de valores mobiliários credenciado pela APIMEC desde 2020 e sujeito à regulação da CVM. Não custodia dinheiro de cliente, não recebe corretagem e não distribui produto de terceiros, o que significa que nada nesta página muda de acordo com o que você decidir fazer depois de lê-la.
Não custodio dinheiro de cliente, não recebo corretagem e não distribuo produto de terceiros. Nada nesta página muda de acordo com o que você decidir fazer depois de lê-la.
É essa posição que me deixa dizer onde a garantia do FGC não te protege.
Esta página é conteúdo educativo: não é recomendação individual de investimento nem garantia de resultado, e análise não é consultoria. Montar carteira para o teu caso específico eu não faço (Resolução CVM nº 20/2021, arts. 14 e 21).