Quanto está a Selic hoje?
A Selic está em 14,00% ao ano. É a meta vigente em 28/08/2026.
É a taxa básica de juros da economia brasileira. Dela partem o rendimento do teu Tesouro Selic, o CDI e a regra da poupança.
Então, quando o jornal diz que o Copom manteve a Selic, a referência do teu Tesouro Selic não mudou. O teu título segue atrelado à mesma Selic.
Esse número muda a cada reunião do Copom, por isso aqui ele vem sempre com a data do lado.
A data da próxima reunião não está nesta página. Você confere no calendário do Copom, no site do Banco Central.
Olha só, vamos começar pelo que a taxa é, quem decide e por que ela sobe ou cai, qual que é o papel dela na economia e aí depois as consequências para tua vida: o que ela faz com o teu dinheiro aplicado e com o que você deve, tá?
Atualizado em agosto/2026.
O que é a Selic, afinal?
Selic é o Sistema Especial de Liquidação e Custódia e a taxa Selic é considerada a taxa básica da economia brasileira.
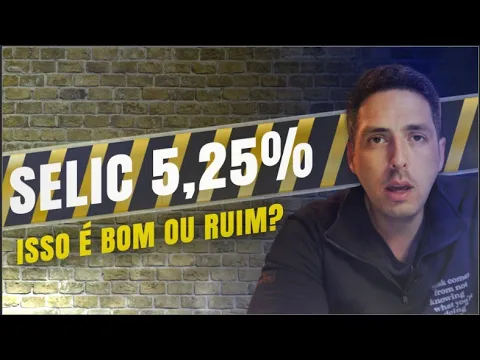
TAXA SELIC A 5,25 - E AGORA!? | Tio Huli Explica (06/08/2021)
Taxa básica quer dizer ponto de partida dos outros juros. E por ser a taxa básica de juros da economia, quando ela tem um aumento, ela vai aumentar todas as taxas de juros como um todo da economia.
E aí a gente já começa a entender um pouco mais o que compõe a taxa Selic. A taxa Selic, essencialmente, é uma mistura de três fatores:
- A taxa básica de juros americanaPorque essa é a principal economia do mundo, e a mais segura.
- O risco paísQue é quanto o governo brasileiro tem que pagar a mais do que o americano para atrair capital para o Brasil.
- A inflação maior daquiEm relação à inflação americana.
A sigla vem do sistema onde os títulos públicos são registrados. Para você, o que conta é o número que sai de lá e chega no teu investimento, tá?
Selic meta, over ou da Receita?
Três números diferentes aparecem com o nome Selic, e só um deles é o do jornal.
É a que o Copom define, 14,00% ao ano, meta vigente em 28/08/2026.
É a trilha que o CDI acompanha.
O CDI estava em 13,90% ao ano em 27/08/2026 e anda lado a lado com a Selic. O valor da over não está impresso nesta página.
É a de uso fiscal, a que entra nos juros de tributo pago em atraso.
Quem precisa dela consulta o Sicalc, a ferramenta da Receita Federal. O número dessa Selic também não está impresso aqui.
Antes de usar a Selic da Receita numa conta, você confere no próprio Sicalc como esse número é apresentado, tá?
Agora, se você precisa corrigir um valor pela Selic entre duas datas, a ferramenta é a Calculadora do Cidadão, do Banco Central.
Quem decide a Selic e quando?
Quem decide a Selic é o Copom. Na prática, ela é determinada de 45 em 45 dias pelo Copom, que é o Comitê de Política Monetária.
E o Copom decide olhando para a inflação, porque essa inflação do IPCA tem que estar dentro de uma meta definida pelo Comitê de Política Monetária.
- O Copom se reúne de 45 em 45 dias.
- Decide a meta da Selic.
- O objetivo é o poder de compra da moeda.
E aqui tem uma confusão comum: o objetivo do Banco Central é o controle do poder de compra da nossa moeda. O objetivo não é gerar crescimento econômico, não é diminuir a taxa de desemprego, e isso às vezes é confundido.
Ou seja, a taxa Selic é um instrumento monetário que o governo tem: quando a inflação ameaça estourar a meta, é ela que protege o que o teu real compra.
As datas das próximas reuniões e os documentos que o Copom publica sobre cada decisão ficam fora desta página. Estão no calendário do Copom, no site do Banco Central.
Ver o calendário do Copom no Banco Central · Abrir a página do IPCA
Por que a Selic sobe ou cai?
A Selic sobe quando a inflação acelera e cai quando a inflação está controlada.
Se a gente tem uma inflação escalante, ou seja, cada vez maior, o que o governo faz? Ele aumenta a taxa Selic para desincentivar as pessoas a gastarem dinheiro.
E quando a inflação está controlada e o governo quer incentivar crescimento, crescimento do PIB, o aumento do consumo, o que ele faz? Ele diminui a taxa Selic.
Selic sobe → consumo freia
Selic cai → dinheiro volta a circular
Só que a alta tem preço. Subir os juros tende a diminuir a inflação, mas em consequência tende também a desacelerar a economia, causando desemprego.
No dia a dia, a alta aparece na compra parcelada. Com o juro mais alto, a prestação pesa mais, e muita gente adia a compra, tá?
A inflação em si tem página própria, e é lá que eu explico o índice.
Como a Selic mudou nos últimos anos?
No dia 4 de agosto de 2021, o Banco Central aumentou a taxa Selic de 4,25% para 5,25% ao ano. Eu gravei o vídeo sobre essa decisão dois dias depois.
Em dezembro de 2021, a gente viveu mais uma alta da taxa Selic, ela saiu de 7,75% pra 9,25%.
Hoje a meta está em 14,00% ao ano, vigente em 28/08/2026.
Ou seja, a taxa básica mais que dobrou entre aquele agosto e hoje.
Os marcos de 2021 são os que eu registrei em vídeo na época. A série completa das decisões não está aqui. Ela fica na página da taxa Selic, no site do Banco Central.
Como a Selic mexe na renda fixa?
A Selic é a taxa-base de toda a renda fixa: o Tesouro Selic, o CDI e a poupança partem dela.
O Tesouro Selic tem uma estrutura de remuneração simples: é a taxa Selic que é determinada lá pelo Copom que é a taxa básica da economia, mais uma taxinha que vem da oferta e da demanda. Quando o Copom faz um aumento da taxa Selic, o Tesouro Selic tende a acompanhar esse aumento.
O CDI anda lado a lado com ela: 13,90% ao ano em 27/08/2026, com a meta em 14,00% ao ano em 28/08/2026.
Já a poupança tem regra própria, com duas faixas que eu mostro logo abaixo.
Use a tabela a seguir como índice dos produtos. Nenhuma linha dela é indicação de produto.
| Produto | Como acompanha a Selic | Número de referência com data | Onde eu aprofundo |
|---|---|---|---|
| Tesouro Selic | A remuneração é a taxa Selic definida pelo Copom, mais uma taxinha da oferta e da demanda | Meta de 14,00% ao ano em 28/08/2026 | Abrir a página do Tesouro Selic |
| CDI | Anda lado a lado com a Selic | 13,90% ao ano em 27/08/2026 | Abrir a página do CDI |
| Poupança | 0,5% ao mês mais TR com a Selic acima de 8,5% ao ano; 70% da Selic mais TR com a Selic em 8,5% ou menos | 0,67% ao mês para depósitos de 27/08/2026 a 27/09/2026 | Comparar Tesouro Direto e poupança |
E o Tesouro Selic tem uma função clara, que não muda com a taxa. Tesouro Selic não é para ficar comprando e vendendo, não é para fazer especulação. É para você deixar lá e aguardar.
CDB e LCI/LCA não são assunto desta página.
Abrir a trilha do CDB · Abrir a página de LCI e LCA
Qual a regra da poupança?
A poupança tem duas faixas:
A TR é a taxa de referência, que entra somada nas duas faixas.
Hoje, com a meta em 14,00% ao ano, vale a primeira faixa. Isso dá:
E como fica a segunda faixa? Vamos dizer que a taxa Selic estivesse em 5%. Então 70% desse valor significa que a poupança vai render 3,5% ao ano.
Quanto rende um valor na Selic?
Vamos dizer que você deixou R$ 10.000 a 100% da Selic, com a taxa mantida em 14,00% ao ano. Depois do imposto, sobram cerca de R$ 541,66 em 6 meses e R$ 1.155,00 em 12 meses.
Em 6 meses, o bruto é R$ 677,08, e o imposto leva R$ 135,42.
Mas vamos calcular aqui, numa conta de padeiro, quanto seria o rendimento da poupança?
Aqui a diferença começa pelo imposto: a poupança, ela não tem imposto de renda e o Tesouro Selic, ele tem uma tributação regressiva. A 0,67% ao mês, para depósitos de 27/08/2026 a 27/09/2026, os mesmos R$ 10.000 rendem R$ 408,79 em 6 meses e R$ 834,30 em 12, com a taxa mantida.
| Aplicação | Prazo | Rendimento bruto | Imposto de renda | IOF | Líquido |
|---|---|---|---|---|---|
| 100% da Selic | 6 meses (126 dias úteis) | R$ 677,08 | R$ 135,42 (20%) | R$ 0,00 | R$ 541,66 |
| 100% da Selic | 12 meses (252 dias úteis) | R$ 1.400,00 | R$ 245,00 (17,5%) | R$ 0,00 | R$ 1.155,00 |
| Poupança | 6 meses | R$ 408,79 | Isenta | R$ 0,00 | R$ 408,79 |
| Poupança | 12 meses | R$ 834,30 | Isenta | R$ 0,00 | R$ 834,30 |
Não é projeção, promessa nem garantia de rentabilidade. A Selic muda a cada reunião do Copom, e a conta muda junto.
Quer fazer a conta com outro valor? A calculadora fica numa página própria.
Selic alta é ruim para a bolsa?
A Selic alta pesa na bolsa porque a renda fixa passa a pagar mais, e a ação precisa compensar essa diferença.
Selic em alta faz com que seja mais atrativo eu investir em renda fixa e menos atrativo na bolsa. É o custo de oportunidade.
O primeiro ponto que você tem que analisar quando a taxa Selic aumenta é qual que é o custo de oportunidade para você investir em outros investimentos, em outros ativos.
Ou seja, você vai se sentir menos atraído a arriscar o teu dinheiro conforme a Selic aumenta.
Entre as empresas, eu olho primeiro para as que são pagadoras de juros, ou seja, empresas com endividamento líquido:
A dívida dela fica mais cara enquanto o ciclo de alta continua. É com essa que você tem que tomar cuidado.
A que tem caixa para emprestar leva vantagem nesse ciclo.
Nenhum título ou ativo citado aqui é recomendação.
Agora, o movimento se inverte: caso a inflação esteja controlada e o governo comece a baixar a taxa Selic, a gente fica mais incentivado a botar o nosso capital no risco da bolsa do que deixar o dinheiro parado na renda fixa, tá?
A Selic muda o que eu devo?
A Selic muda o custo do crédito novo, e só muda o que você já deve quando a prestação é pós-fixada.
Com a Selic em alta, provavelmente você vai ver maiores taxas de financiamento imobiliário e de automóveis. No que já está contratado, o efeito aparece nos maiores juros sendo cobrados em prestações que você tem para pagar, que são pós-fixadas.
Então empréstimos, CDI, tudo isso acaba sendo influenciado pelo aumento ou diminuição da taxa Selic.
Já o que você assinou se divide em dois blocos:
A taxa foi combinada na assinatura.
Atrelado a um indexador.
O passo a passo para sair das dívidas está numa página própria, tá?
Pós, pré ou IPCA+ com a Selic mudando?
O pós-fixado acompanha a Selic, o prefixado trava uma taxa e o IPCA+ paga um juro mais a variação do IPCA.
Pós-fixado (Tesouro Selic): a remuneração é atrelada à taxa Selic definida pelo Copom. Se a Selic subir depois da compra, ele tende a acompanhar a alta.
Prefixado: a taxa não mexe, e quando eu compro o título eu já sei quanto que eu vou receber de juros. Qual o perigo aqui? Eu ter uma taxa prefixada, ou seja, uma taxa pré-acordada, fixa, e a inflação subir. Por isso a gente precisa saber o que é rendimento real. Isso aí é quando a gente desconta a inflação.
IPCA+ (Tesouro IPCA): é o título híbrido entre pré e pós-fixado. Paga um juro mais a variação do IPCA.
Não é projeção, promessa nem garantia de rentabilidade. Nenhum título ou ativo citado aqui é recomendação.
O que o mercado espera para a Selic sai no Boletim Focus, do Banco Central. Essa expectativa muda a cada edição, por isso eu não trago o número aqui.
Ver o Boletim Focus no Banco Central
Nada disso é projeção nem indica o título certo para você.
FAQ: perguntas frequentes sobre a Selic
Quanto está a Selic hoje?
A Selic está em 14,00% ao ano, meta vigente em 28/08/2026.
Esse número muda a cada reunião do Copom, por isso a data vem sempre colada ao valor. A data da próxima reunião não está aqui. Você confere no calendário do Copom, no site do Banco Central, tá?
Qual a diferença entre a Selic do jornal e a Selic da Receita?
A Selic do jornal é a meta que o Copom define: 14,00% ao ano, vigente em 28/08/2026. A Selic da Receita é a taxa de uso fiscal, a que entra nos juros de tributo pago em atraso.
Para consultar a Selic da Receita: o Sicalc, a ferramenta da Receita Federal.
Para corrigir um valor pela Selic entre duas datas: a Calculadora do Cidadão, do Banco Central.
O número da Selic da Receita não está impresso nesta página. Antes de levar esse número para qualquer conta, confira no próprio Sicalc como ele é apresentado.
De quanto em quanto tempo o Copom decide a Selic?
O Copom decide a Selic de 45 em 45 dias. Copom é o Comitê de Política Monetária.
As datas das reuniões e os documentos de cada decisão ficam fora desta página. Estão no calendário do Copom, no site do Banco Central.
A poupança rende quanto com a Selic acima de 8,5%?
Com a Selic acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais TR.
Com a meta em 14,00% ao ano, isso dá 0,67% ao mês para depósitos de 27/08/2026 a 27/09/2026. Se a Selic cair para 8,5% ao ano ou menos, a regra muda: a poupança passa a render 70% da Selic mais TR.
E a poupança não tem imposto de renda.
Se a Selic subir, a parcela do meu financiamento aumenta?
Só se a prestação for pós-fixada. Com a Selic em alta, você vai ver maiores juros sendo cobrados nas prestações que você tem para pagar e que são pós-fixadas.
Com parcela fixa, a taxa foi combinada na assinatura e não muda. O que fica mais caro é o crédito novo, como o financiamento imobiliário e o de automóveis.
Tesouro Selic perde dinheiro quando a Selic cai?
O Tesouro Selic passa a render menos quando a Selic cai, porque a remuneração dele é a própria taxa Selic, mais uma taxinha que vem da oferta e da demanda.
Essa taxinha às vezes fica negativa, quando tem muita gente querendo vender ao mesmo tempo. Por isso ele serve para deixar lá e aguardar, não para especular.
IOF: incide sobre o rendimento no resgate antes do 30º dia. A partir do 30º dia, não há IOF.
Imposto de renda: segue a tabela regressiva, de 22,5% até 180 dias a 15% acima de 720 dias.
Não é projeção, promessa nem garantia de rentabilidade.
Selic e CDI são a mesma coisa?
Não. A Selic é a taxa básica que o Copom define, e o CDI é o custo pelo qual os bancos emprestam dinheiro entre si.
As duas andam lado a lado:
CDI: 13,90% ao ano em 27/08/2026.
Meta da Selic: 14,00% ao ano em 28/08/2026.
Hulisses Dias
Analista independente · No mercado desde 1999 como investidor
No mercado desde 1999 como investidor, analista de valores mobiliários credenciado pela APIMEC desde 2020 e sujeito à regulação da CVM. Não custodia dinheiro de cliente, não recebe corretagem e não distribui produto de terceiros, o que significa que nada nesta página muda de acordo com o que você decidir fazer depois de lê-la.
- Declaração de independência: as opiniões desta página são minhas e foram formadas de maneira independente, conforme a Resolução CVM nº 20/2021, art. 21, I.
- Sou autor do livro Investir é Sobre Gente (Interminds, 2025).