Como investir no Tesouro Direto hoje?
Investir no Tesouro Direto são cinco passos. Quatro deles cabem numa tarde.
- Abrir conta numa instituição habilitada, o único passo que costuma levar mais de um dia.
- Transferir o dinheiro e esperar ele aparecer na conta da instituição.
- Escolher o título pelo objetivo do dinheiro, não pela taxa maior da tela.
- Confirmar a ordem de compra.
- Acompanhar até o vencimento, que é onde a taxa contratada é honrada.
O custo recorrente é 0,20% ao ano de custódia da B3, com isenção no Tesouro Selic até R$ 10 mil de estoque. O imposto de renda entra só sobre o rendimento, pela tabela regressiva de 22,5% a 15% conforme o prazo.
Tesouro Direto é muito fácil, é só você ir no site, se cadastrar, você tem que ter uma conta numa corretora também para ser a instituição que vai guardar os seus títulos. É por isso que esta página começa por onde abrir a conta, e não pelo título.
Eu não recebo corretagem de nenhuma instituição, então nada nesta página muda conforme onde você decidir abrir a sua conta.
atualizado em agosto/2026
Você está pronto para a primeira compra?
Três perguntas decidem se a primeira compra faz sentido hoje.
Você já tem reserva de emergência?
A reserva vem primeiro por um critério explícito, não por costume: a reserva de emergência, ela deve ser colocada em um lugar que contempla três características básicas. Segurança do principal, liquidez e baixo custo.
Você sabe em quanto tempo vai precisar desse dinheiro?
Essa é a pergunta de prazo, e é ela que manda no título: se eu quero que a minha carteira varie pouco, poucos altos e baixos, o vencimento tem que ser mais próximo.
Você aguenta ver o valor oscilar no extrato antes do vencimento?
Essa é a de temperamento, e é a que mais derruba quem está começando.
Se as três respostas já estão na mesa, o resto desta página é execução, tá?
Portal oficial ou corretora: onde abrir conta?
A conta tem que existir numa instituição habilitada. Você pode conhecer o Tesouro Direto, as regras, os bancos e corretoras habilitados, porque você tem que ter uma conta na corretora ou no banco.
A lista oficial e as formas de cadastro disponíveis hoje ficam no próprio portal do Tesouro Direto.
A custódia da B3 de 0,20% ao ano é a mesma em qualquer instituição. O que muda de uma para outra é a taxa que a instituição cobra por conta própria, e isso você confere na tela dela antes de abrir.
Aí entra o empurrão comercial. A instituição que ganha comissão em outro produto tem motivo para te oferecer esse outro produto na mesma tela, e é por isso que escolher o lugar não é detalhe.
E o medo mais comum não se sustenta.
Eles vão ficar no teu nome, não tem nenhum risco caso a corretora um dia venha a quebrar.
Qual título combina com o seu objetivo?
São três títulos que resolvem a vida de quem está começando, e é o objetivo que escolhe qual. Então a gente tem o Tesouro Selic, a gente tem o Tesouro IPCA+, que é uma mistura de uma rentabilidade fixa mais a variação do IPCA. E tem o Tesouro Prefixado, que trava uma taxa fixa até uma data marcada.
| Título | Indexador | Como oscila antes do vencimento | Para que serve |
|---|---|---|---|
| Tesouro Selic | Taxa Selic, pós-fixada | Quase não oscila; o montante segue intacto | Reserva de emergência e dinheiro que pode ser chamado a qualquer momento |
| Tesouro IPCA+ | IPCA mais uma taxa fixa contratada | Oscila, e quanto mais longo o vencimento, mais balança | Objetivo longo, quando o prazo do dinheiro combina com a data do vencimento |
| Tesouro Prefixado | Taxa fixa contratada até a data do vencimento | Oscila com o juro futuro; é o que eu trato como ativo de risco | Travar uma taxa até uma data marcada, sabendo que é aposta em juro futuro |
O Tesouro Selic é o título da reserva de emergência por três razões que dá para conferir na tela. Ele contempla essas três características, segurança do principal, baixo custo e alta liquidez, porque a gente consegue saber que o dinheiro vai continuar com seu montante intacto.
O Tesouro IPCA+ é para objetivo longo de quem aceita oscilação no meio do caminho.
E o Tesouro Prefixado é aposta em juro futuro. Por quê? Porque a inflação pode aumentar muito e eu ter uma corrosão do meu capital no termo real, ou seja, aquele descontado à inflação. A Selic está em 14,00% ao ano, meta definida pelo Copom, o comitê do Banco Central, vigente em 28/08/2026. Com esse juro na mesa, travar taxa é decisão, não conveniência.
Tesouro Educa+ e RendA+ valem a pena?
Na minha opinião, Tesouro Educa+ e Tesouro RendA+ não mudam a decisão de quem está começando, porque o nome entrega menos do que promete: isso aqui é só uma maneira do governo comunicar mais fácil e com um ponto direcionado, isso aí é um conceito de marketing.
Quem está montando a primeira compra resolve o mesmo problema com um Tesouro IPCA+ de vencimento compatível e resgate programado por conta própria: você escolhe o vencimento que combina com a data em que o dinheiro vai ser usado, e o título faz o resto do trabalho sozinho. O conselho que eu dou é esse: fique aí em tesouro selic, tesouro IPCA mais, tesouro prefixado, porque isso vai ser suficiente para você estar bem dentro da renda fixa.
O formato de pagamento e os prazos vigentes de cada um estão no catálogo do portal oficial do Tesouro Direto, e é lá que você confere antes de comprar, inclusive quando a conta vai ficar no nome de um filho.
Qual é o valor mínimo de verdade?
O valor mínimo do Tesouro Direto não é um número fixo: ele acompanha o preço unitário do título, que muda todos os dias. Ou seja, o mínimo do Tesouro Selic hoje é diferente do de amanhã e diferente do de um Tesouro IPCA+ longo.
O que dá para mostrar com data são as leituras que eu já fiz na tela.
A regra.
O mínimo acompanha o preço unitário do título, e o preço unitário muda todo dia. Nenhum número fixo sobrevive a isso.
As leituras datadas.
Em março de 2020: mas respondendo a tua pergunta objetivamente, a partir de R$100,00 você começa a investir no Tesouro Direto. Em outubro de 2023, lendo a tela do dia da gravação: investimento mínimo ou seja dá para você investir 138 reais e 86 centavos nesse dia que eu tô fazendo esse vídeo. As duas são fotografias de um dia, não a regra.
O número que vale.
É o que aparece na tela de compra no momento em que você dá a ordem. É lá que você confere antes de transferir o dinheiro.
Quanto você paga de taxa e imposto?
São três custos, e só dois deles são inevitáveis.
| Custo | Quanto é | Quando incide |
|---|---|---|
| Taxa de custódia da B3 | 0,20% ao ano sobre o valor investido, cobrada semestralmente; isenta no Tesouro Selic para o estoque de até R$ 10 mil por investidor | Enquanto o título está na sua conta |
| Imposto de renda (tabela regressiva) | 22,5% até 180 dias; 20% de 181 a 360 dias; 17,5% de 361 a 720 dias; 15% acima de 720 dias | Sobre o rendimento, no resgate ou no vencimento |
| IOF | 96% do rendimento no 1º dia, caindo até 0% no 30º dia | Só em resgate antes de 30 dias |
A isenção do Tesouro Selic não é de agora. Eu já mostrava ela na tela do portal em 2020. A gente clica lá, olha, Tesouro Selic, a taxa de custódia da B3 foi extinta para investidores que possuem até 10 mil reais.
O imposto de renda segue a tabela regressiva da Lei 11.033/2004 e sai só do rendimento, nunca sobre o valor que você aplicou. Ou seja, a gente tem que usar o código tributário ao nosso favor.
O IOF só aparece em resgate antes de 30 dias, e a tabela começa no topo. Se eu vender isso um dia depois eu pago 96% de alíquota de IOF, imposto de operação financeira sobre o meu lucro. Daí ele vai caindo dia a dia até zerar no 30º dia, e a regra que sai disso é direta: tesouro selic não é para você ficar comprando um dia e vendendo no outro porque a tributação já te penaliza para isso acontecer.
A taxa que a instituição cobra por conta própria é o quarto custo possível, e é o único que depende de onde você abriu a conta.
Quanto o prazo muda o que sobra?
O prazo até o resgate muda mais do que sobra na tua mão do que a escolha do título.
Cenário com premissa declarada: não é projeção, promessa nem garantia de rentabilidade.
A tabela abaixo não projeta rendimento nenhum. Ela pega R$ 100 de rendimento hipotético e aplica em cima as duas únicas regras que incidem sobre ele: o IOF antes de 30 dias, do Decreto 6.306/2007, e a tabela regressiva do imposto de renda.
Premissa: R$ 100 de rendimento hipotético, sem nenhum outro parâmetro. Regras aplicadas: IOF do Decreto 6.306/2007, art. 32 e anexo, e tabela regressiva do imposto de renda da Lei 11.033/2004, art. 1º, vigentes em 28/08/2026.
Sair no primeiro dia é o pior desenho possível: o IOF leva 96% do rendimento antes de o imposto de renda sequer entrar.
A partir do 30º dia o IOF some, e o que continua caindo é só a alíquota do imposto: de 22,5% até 180 dias para 15% acima de 720 dias.
Ou seja: o custo de sair cedo é maior que o custo de escolher o título errado.
Como comprar o título, tela a tela?
A tela de compra tem quatro campos que decidem tudo, e três deles confundem no primeiro acesso.
O caminho até eles é curto: vamos entender aqui quais são os títulos e aí para isso a gente vai clicar em preços e taxas.
- Taxao que o título paga ao ano até o vencimento.
- Preço unitárioquanto custa um título inteiro no momento.
- Vencimentoa data em que a taxa contratada é honrada.
- Valor do investimentoonde você digita quanto quer comprar.
Os preços e as taxas dessa tela mudam ao longo do dia. Então o que você vê agora não é necessariamente o que vai valer na confirmação da ordem, e isso assusta bastante quem está na primeira compra.
Antes de comprar, vale abrir as ferramentas do próprio portal: ele te ensina os títulos com a calculadora preços e taxas ele tem até um simulador ele é bem instrutivo mesmo esse site.
O vídeo abaixo percorre essa tela campo a campo. A gravação é de 2020, e o layout do portal pode ter mudado desde então. O que não mudou é o que cada campo significa.
A compra ficou em processamento. E agora?
Por que a minha compra ficou "em processamento"?
Porque a ordem foi dada antes de o dinheiro estar disponível na conta da instituição. Enquanto o recurso não entra, a ordem fica pendente; se ele não chegar dentro do prazo, ela expira e some da tela. Não é dinheiro perdido, é ordem que não se completou.
Qual é a sequência que evita isso?
Transferir primeiro, conferir o saldo na conta da instituição e só então dar a ordem. Essa ordem de operação resolve o problema inteiro, e é a única parte disso que não depende de horário nem de prazo de banco.
Em que horário dá para comprar?
O Tesouro Direto tem janela de negociação, e a ordem dada fora dela entra na abertura seguinte, com o preço daquele momento. O horário vigente fica na própria tela do portal oficial, junto com a hora da última atualização de preços.
Quanto tempo leva a transferência até o dinheiro aparecer?
Depende do meio que você usou e da instituição, não do Tesouro Direto. É o prazo do sistema bancário, e ele muda de banco para banco. O portal da sua instituição é onde esse prazo aparece.
E quando eu vender, o dinheiro chega quando?
O crédito do resgate cai primeiro na conta da instituição, e só depois você transfere para a conta corrente. O prazo de liquidação vigente está no portal oficial, na mesma área em que o horário de negociação é publicado.
Por que o título aparece no vermelho?
Título no vermelho no extrato é marcação a mercado, não perda realizada. O preço do papel muda todo dia conforme o juro futuro, e o extrato mostra quanto ele valeria se fosse vendido hoje.
Por quê? Porque as pessoas que não entendem por que a renda fixa pode gerar perdas no curto prazo é justamente porque se você levar até o vencimento esse título, você vai ter aquela rentabilidade contratada.
No meio do caminho, a oscilação é real, e ela é proporcional ao prazo. Às vezes esses títulos eles variam tanto quanto ações da Bolsa de Valores.
É o juro futuro que manda nisso: quanto mais longo for o vencimento desse título, maior a sensibilidade dele a essas mudanças das taxas de juros e das expectativas do mercado. Um Tesouro IPCA+ de vencimento distante se move muito mais que um Tesouro Selic curto.
Perda realizada é outra coisa, e a diferença é a que mais confunde. Ela só existe quando você vende. Enquanto o título está na sua conta, o número vermelho é preço de hoje, não resultado.
Vender antes do vencimento é aceitar o preço do dia, para cima ou para baixo. E é aí que quem entrou achando que renda fixa não varia toma o susto.
O vídeo abaixo é sobre isso do começo ao fim, tá?
Como comprar todo mês sem precisar lembrar?
A compra automática mensal do Tesouro Direto se resolve em três decisões, e todas as três são suas.
- Qual título. O que combina com o objetivo do dinheiro, o mesmo critério da tabela lá de cima.
- Qual valor por mês. O que cabe no orçamento todo mês, e não só no mês bom.
- Em que dia. Depois da data em que o dinheiro entra na conta, para o saldo já estar lá quando a ordem sair.
Depois disso, cada aporte entra somado ao que já está aplicado, sem refazer a escolha do título a cada mês.
Vale conferir uma vez por semestre se o título agendado ainda combina com o objetivo, porque vencimento que era longo vira curto com o tempo.
A configuração em si acontece na área de investimento programado do portal oficial, e as regras vigentes do agendamento estão lá, na mesma tela. É onde você confere antes de ligar o automático.
Quem quiser acompanhar os conteúdos novos sobre renda fixa pode entrar no grupo gratuito de conteúdos, tá?
FAQ: Perguntas frequentes sobre o Tesouro Direto
Qual é o valor mínimo para investir no Tesouro Direto?
Não existe um número fixo: o mínimo acompanha o preço unitário do título, que muda todo dia.
Em março de 2020 eu respondia a partir de R$ 100. Em outubro de 2023, lendo a tela na hora da gravação, o mínimo do dia era R$ 138,86.
As duas são leituras datadas, não a regra. O número que vale é o da tela de compra no momento em que você dá a ordem.
Dá para perder dinheiro no Tesouro Direto?
Dá, se você vender antes do vencimento com o preço do título abaixo do que pagou. Levando até o vencimento, a taxa contratada é honrada.
Títulos longos oscilam bastante: no meio do caminho, a gente pode ter variações positivas ou negativas. O Tesouro Selic é o que menos varia.
Preciso de corretora ou dá para comprar direto no portal oficial?
Você precisa de uma conta numa instituição habilitada, e a lista oficial de bancos e corretoras habilitados está no portal do Tesouro Direto. É lá que você confere as formas de cadastro disponíveis hoje.
A custódia da B3 de 0,20% ao ano é a mesma em qualquer uma delas. E os títulos ficam registrados no nome do investidor, então a quebra da instituição não leva o título junto.
A compra ficou "em processamento". Quanto tempo leva?
A ordem fica em processamento enquanto o dinheiro não está disponível na conta da instituição, e expira se o recurso não chegar no prazo.
O tempo depende do meio de transferência e do banco, não do Tesouro Direto. Transferir primeiro e ordenar depois evita o problema; o prazo de liquidação vigente está no portal oficial.
Tesouro Selic paga taxa de custódia?
A custódia da B3 é 0,20% ao ano sobre o valor investido, cobrada semestralmente, e o Tesouro Selic é isento para o estoque de até R$ 10 mil por investidor. Acima desse estoque, a taxa incide sobre o que exceder.
Em 2020 eu já mostrava essa isenção na tela do portal, com o mesmo limite de R$ 10 mil.
Vale a pena começar pelo Tesouro Selic?
Vale, se o dinheiro ainda é reserva de emergência. Ele contempla as três características que a reserva exige, segurança do principal, baixo custo e alta liquidez, e é o título que menos oscila no meio do caminho.
Quando a reserva estiver montada, aí sim a conversa passa a ser prazo e objetivo.
Quem sou eu para falar disso?
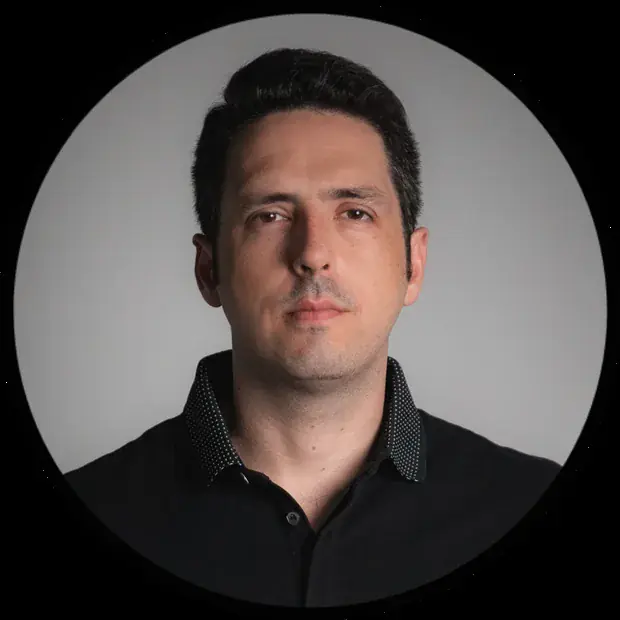
Sou o Hulisses Dias, conhecido como o Tio Huli. Sou analista de valores mobiliários credenciado pela APIMEC desde 2020, sujeito à regulação da Comissão de Valores Mobiliários pela Resolução CVM nº 20, de 25/02/2021.
Estou no mercado desde 1999 como investidor. A credencial de analista é de 2020, e as duas coisas são diferentes de propósito. Em 2025 escrevi o livro Investir é Sobre Gente, pela Interminds Editora, ISBN 9786583317377.
O que me deixa escrever esta página do jeito que ela está escrita é o que eu não faço: não custodio dinheiro de cliente, não recebo corretagem e não distribuo produto de terceiros.
Por isso nada aqui muda de acordo com o que você decidir fazer depois de ler. E por isso eu consigo dizer que a instituição que ganha comissão em outro produto tem motivo para te oferecer esse outro produto na mesma tela.