O que é uma trava de alta?
A trava de alta é uma operação de duas pontas montada na mesma série: você compra uma opção de um strike e vende outra de strike diferente, no mesmo ativo, no mesmo vencimento e na mesma quantidade.
É exatamente isso que é a trava. É você comprar um strike e vender o outro strike na mesma quantidade. Tá bom?
A ponta vendida é o que barateia a montagem: essa é uma operação que permite que você precise até de menos dinheiro ou até receba dinheiro para fazer as operações. E o desconto tem preço, que é um teto — o ganho para de crescer no strike que você vendeu.
Essa é a troca inteira. Você paga menos hoje e abre mão da parte da alta que passar do strike lançado.
Três números já ficam fechados no instante em que você envia a ordem: perda máxima, ganho máximo e ponto de equilíbrio. Nenhum deles aparece depois. Os três saem dos dois strikes que você escolheu e do que custou montar.
A perda máxima é o que saiu do teu bolso para montar, e ela acontece de verdade quando o ativo não anda.
Risco definido não quer dizer risco pequeno. Quer dizer risco que você sabe medir antes de confirmar a boleta.
Call, put, strike e prêmio ficam em call e put, e aqui a gente parte do princípio de que você já passou por lá, tá?
Trava é uma família, não uma operação só: então você pode ter trava de alta com call, você pode ter trava de alta com put, você pode ter trava de baixa com call e você pode ter trava de baixa com put. As duas primeiras são o assunto desta página. A lista inteira da família está no sub-hub estratégias com opções, e a porta de entrada do assunto é opções.
Conteúdo atualizado em agosto/2026.
Quanto dá para ganhar e quanto perder?
Três números saem fechados no instante em que a ordem é enviada: a perda máxima, o ganho máximo e o ponto de equilíbrio.
Na montagem a débito, a perda máxima é o que saiu do bolso para montar, e ela aparece inteira quando o ativo fecha abaixo do strike comprado no vencimento. Essa perda acontece.
O ganho máximo é a diferença entre os dois strikes menos esse custo, porque o lucro não é ilimitado, ele é travado. E esse teto é bruto, fora os custos de transações de corretagem e emolumentos da bolsa. O ponto de equilíbrio é o strike comprado mais o custo da montagem.
Os três multiplicam por 100, porque opção de ação negocia em lote de 100 unidades. O lote da tua série você confere na própria boleta.
| Número fixado na montagem | Fórmula | Onde ele aparece na tua operação |
|---|---|---|
| Perda máxima | Na montagem a débito, o prêmio pago menos o prêmio recebido, vezes a quantidade | Aparece inteira quando o ativo fecha abaixo do strike comprado no vencimento: as duas opções viram pó, e virar pó é o resultado normal de uma ponta comprada fora do dinheiro, não um acidente |
| Ganho máximo | A diferença entre o strike vendido e o strike comprado, menos o custo da montagem, vezes a quantidade | Vira teto a partir do strike vendido: o ativo pode subir o quanto quiser e o resultado não cresce mais |
| Ponto de equilíbrio | O strike comprado mais o custo da montagem por opção | É o preço em que a operação deixa de dar prejuízo; abaixo dele, o resultado no vencimento é negativo |
O mercado financeiro não é sobre adivinhar o que vai acontecer, e o vencedor no mercado é aquele que consegue determinar quanto que ele vai perder quando ele estiver errado. Determinar a perda não é evitá-la.
Como montar trava de alta com call?
Trava de alta com call é a versão a débito: compra da call de strike menor, venda da call de strike maior, mesma série e mesma quantidade, com dinheiro saindo da tua conta na montagem.
Esse desembolso é a perda máxima. Ou seja, o pior caso já está na tela antes de você confirmar a boleta, e ele acontece de verdade quando o ativo fecha abaixo do strike comprado, porque aí as duas opções viram pó.
A regra que define a montagem é a ordem dos strikes: eu preciso que o strike dessa opção call que eu estou comprando ela seja menor do que o strike do que eu estou lançando. Se inverter, a estrutura virou outra coisa.
- Escolha a série. Mesmo ativo, mesmo vencimento nas duas pernas. A trava só é trava dentro da mesma série.
- Compre a call de strike menor. É a perna que dá o direito e é ela que limita o teu prejuízo mais adiante.
- Lance a call de strike maior na mesma quantidade. Quantidade diferente nas duas pernas deixa um pedaço descoberto.
- Confira o custo líquido antes de enviar. O que sai da conta é prêmio pago menos prêmio recebido, e esse número é a tua perda máxima.
Esse número líquido depende de onde cada uma das duas ordens casa, porque você tem que comprar pelo preço que alguém quer vender e você tem que vender pelo preço que alguém quer comprar. Boleta é como se fosse a comanda: o custo total da montagem aparece nela antes de você confirmar.
Vamos dizer que você compre uma call de strike R$ 30 por R$ 2 e venda a call de strike R$ 34 por R$ 1. É hipótese redonda desta página para ensinar a conta, nunca cotação observada de ativo nenhum.
Saem R$ 1 por opção, R$ 100 no lote de 100, e o teto é a diferença de R$ 4 entre os strikes menos esse R$ 1 de custo.
Como montar trava de alta com put?
Trava de alta com put aposta na mesma direção pela ponta oposta: venda da put de strike maior, compra da put de strike menor, mesma série. E o dinheiro entra na conta na montagem em vez de sair.
Eu precisei tirar dinheiro do meu bolso para fazer essa operação? Não!
Vender put aqui não é apostar na baixa. Quem vende put assume a obrigação de comprar o ativo no strike, e essa obrigação só termina bem se o preço ficar em cima ou acima dele. Por que eu recebi esse dinheiro? Porque eu estou assumindo a obrigação de um lançador nessa estratégia.
O caixa que entra na montagem é o preço dessa obrigação, e é assim que a troca se enuncia. Para ter essa obrigação, você recebe um caixa, tá?
Se o mercado sobe, as duas puts chegam ao vencimento sem valor e o caixa que entrou na montagem fica.
O crédito recebido é o ganho máximo. A perda máxima é a diferença entre os strikes menos o crédito, e ela aparece inteira se o ativo cair abaixo do strike comprado.
Mantendo a hipótese da seção anterior, venda da put de strike R$ 34 por R$ 4 e compra da put de strike R$ 30 por R$ 1: entram R$ 3 por opção, R$ 300 no lote de 100, a perda máxima é R$ 1 por opção e o equilíbrio fica em R$ 31. São números do exemplo, não cotação de mercado.
| O que a montagem fixa | Trava de alta com call (a débito) | Trava de alta com put (a crédito) |
|---|---|---|
| O que entra ou sai na montagem | Sai dinheiro: R$ 1 por opção na hipótese desta página, R$ 100 no lote de 100 | Entra dinheiro: R$ 3 por opção na mesma hipótese, R$ 300 no lote de 100 |
| Perda máxima | O custo da montagem, R$ 1 por opção na hipótese, e ela acontece abaixo do strike comprado | A diferença entre os strikes menos o crédito, R$ 1 por opção na hipótese, abaixo do strike comprado |
| Ganho máximo | A diferença entre os strikes menos o custo, R$ 3 por opção na hipótese, travado no strike vendido | O crédito recebido, R$ 3 por opção na hipótese, travado a partir do strike vendido |
| Ponto de equilíbrio | O strike comprado mais o custo: R$ 31 na hipótese | O strike vendido menos o crédito: R$ 31 na hipótese |
| Exigência de garantia | A perna comprada e o débito já pagam a estrutura; a garantia exigida você confere na tela da tua corretora | A ponta vendida de put assume obrigação antes de pagar nada, então a corretora bloqueia garantia e pode chamar margem |
E como existe ponta vendida, a corretora trava garantia na conta e pode fazer chamada de margem no meio do caminho.
A montagem da variante a crédito executada na tela, com o crédito entrando na conta.
O que acontece no vencimento?
No vencimento existem três faixas de preço e três resultados, e nenhum deles é surpresa. As opções têm uma vida útil limitada, e é no fim da série que o resultado para de mudar.
A hipótese é a mesma das duas seções anteriores: call de strike R$ 30 comprada por R$ 2, call de strike R$ 34 vendida por R$ 1, custo de R$ 1 por opção. Tudo exemplo didático desta página, nunca cotação de mercado.
Hipótese didática desta página, não cotação: call de strike R$ 30 comprada por R$ 2 e call de strike R$ 34 vendida por R$ 1, custo de R$ 1 por opção, lote de 100 unidades. O desenho é o resultado no vencimento, sem corretagem, emolumentos nem imposto — e a mesma hipótese montada com put desenha o mesmo retângulo. Trocar os strikes ou os prêmios muda os três números.
Abaixo de R$ 30, as duas opções viram pó e você perde os R$ 100 do lote. Virar pó é o resultado normal da ponta comprada fora do dinheiro, não um acidente.
Entre R$ 30 e R$ 34, o resultado caminha de menos R$ 100 até mais R$ 300, passando por zero em R$ 31. Acima de R$ 34, o ganho trava em R$ 300 por lote e não cresce mais, suba o ativo quanto quiser.
Montada com put, a mesma hipótese desenha o mesmo retângulo, com o crédito de R$ 3 recebido na montagem, perda máxima de R$ 1 por opção e equilíbrio em R$ 31.
Chegar na data não é obrigatório, e quanto mais perto dela, menos espaço sobra para o preço andar: eu não gosto de ficar com opção com menos de 10 dias úteis para o vencimento, não.
O calendário e a liquidação da série ficam em vencimento de opções.
Como escolher a montagem da trava?
Escolher a montagem é escolher qual dos três eixos você quer piorar: custo, teto de ganho ou probabilidade de dar certo.
A trava custa menos que a call seca e expõe menos capital, e o preço disso é o teto no strike vendido. A distância entre os strikes mexe nos três eixos ao mesmo tempo.
Ninguém consegue prever o mercado. Por isso que o mercado de opções é tão útil para quem é humilde intelectualmente. Porque ele vai permitir que você diminua o teu risco nos cenários que são desfavoráveis para você. Você não precisa acertar o tamanho da alta; precisa decidir antes quanto está disposto a perder.
A montagem nasce de uma leitura, e a leitura é a parte que ninguém faz por você: você vai fazer uma análise no ativo, você acha que tem uma resistência, um suporte, isso aí é um conceito da análise técnica, que vai te dar uma clareza sobre o comportamento do preço.
Clareza não é certeza. O que sobra depois dela é escolher onde a probabilidade está do teu lado.
E é exatamente esse que é o desafio, você encontrar quais são as operações com a probabilidade adequada.
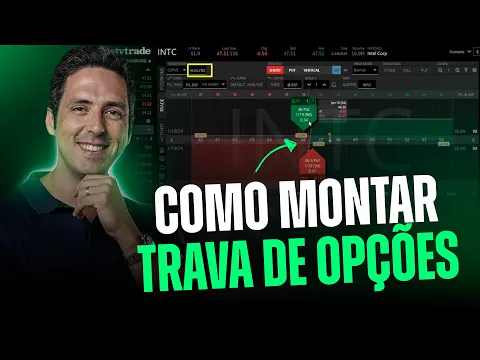
Três travas do mesmo cenário montadas em sequência, com a régua de distância entre strikes.
Nenhuma das duas comparações abaixo responde o que comprar. As duas respondem o que olhar antes de decidir, e a decisão e o risco são teus.
A direção oposta da mesma ferramenta é a trava de baixa, em trava de baixa. Lá a mecânica é a mesma, invertida, e aqui ela não é repetida.
Trava de alta ou compra de call seca?
A troca entre a trava e a call seca é explícita: a trava entra mais barata e expõe menos capital, e o preço disso é o teto de ganho no strike vendido. Vendida essa call, o teu limite de ganho seria a diferença entre os strikes, menos o que custou montar.
Se o ativo disparar bem acima desse strike, a call seca teria pagado mais. É esse o cenário em que travar foi a decisão pior, e ele acontece.
Se o ativo subir pouco, ficar de lado ou cair, as duas perdem, e a trava perde menos porque entrou mais barata.
| O que comparar | Compra de call seca | Trava de alta com call |
|---|---|---|
| Desembolso na montagem | O prêmio inteiro da call comprada: R$ 2 por opção na hipótese desta página | O prêmio pago menos o recebido: R$ 1 por opção na mesma hipótese |
| Perda máxima | O prêmio inteiro, R$ 2 por opção na hipótese, quando a opção vira pó | O custo líquido, R$ 1 por opção na hipótese, quando as duas viram pó |
| Teto de ganho | Não tem teto: o resultado acompanha a alta até onde ela for | Travado na diferença entre os strikes menos o custo: R$ 3 por opção na hipótese |
| Cenário em que ela ganha | Quando o ativo dispara bem acima do strike que a trava teria vendido | Quando o ativo sobe até a faixa entre os strikes, ou sobe pouco, ou fica de lado |
A tabela entrega critério, não indicação: ela não diz qual das duas usar.
Quais strikes escolher na montagem?
A distância entre os strikes e a posição deles em relação ao preço decidem três coisas ao mesmo tempo: quanto custa montar, qual é o teto e qual é a chance de a operação terminar no azul.
Quanto mais longe do preço for essa trava, maior é o potencial multiplicativo dela. E a contrapartida é dura: o potencial multiplica mais, mas você acaba tendo uma maior probabilidade de ver aquele dinheiro virar pó.
Perto do preço, inverte: se você bota os strikes da tua trava mais para baixo, numa call, você tem menos rentabilidade, maior probabilidade daquilo gerar lucro.
Strikes mais perto do preço
- Custo relativo da montagem
- Mais alto: a perna comprada vale mais
- Teto relativo de ganho
- Menor em percentual sobre o que você pagou
- Probabilidade relativa de terminar no azul
- Maior: o preço precisa andar menos
- O que precisa acontecer para dar certo
- Basta o ativo não cair abaixo do strike comprado e andar pouco
Strikes mais longe do preço
- Custo relativo da montagem
- Mais baixo: a perna comprada vale menos
- Teto relativo de ganho
- Maior em percentual sobre o que você pagou
- Probabilidade relativa de terminar no azul
- Menor: o preço precisa andar mais
- O que precisa acontecer para dar certo
- O ativo precisa subir até a faixa entre os strikes, e esse movimento pode não vir
A forma quantitativa de dizer "mais provável" é o delta de cada perna, e o que move o prêmio em si está em gregas.
Strike sem liquidez não é escolha: se ninguém negocia aquela série, você monta e não consegue desmontar. A medida está na própria boleta: a diferença entre a melhor oferta de compra e a melhor de venda.
O que pode acontecer antes do vencimento?
Duas coisas podem acontecer na tua conta antes da data do vencimento: a corretora pode pedir mais garantia, e a opção que você vendeu pode ser exercida.
As duas vêm da mesma origem, que é a ponta vendida. Quando você vende uma opção de call, você para de ter o direito, você começa a ter a obrigação de comprar aquele ativo por um determinado preço. E aí que está o perigo: obrigação custa garantia bloqueada e pode ser cobrada antes da hora.
Dentro de uma trava, a perna comprada é o que limita a conta ao que a estrutura já tinha fixado. Sem a perna comprada e sem o papel em carteira, não é mais trava: é ponta vendida descoberta, com perda sem limite definido, margem bloqueada e chamada de margem no caminho.
A data em si, o calendário da série e como ela liquida ficam em vencimento de opções.
A explicação da garantia bloqueada e do risco da call lançada sem a perna comprada.
Quanto de margem a corretora exige?
Não existe um número único: cada corretora tem a própria política e a própria conta de margem, e o valor exigido você confere na tela da tua corretora. Antes de olhar o número, entende como é que funciona essa história de margem de garantia, porque não é um conceito simples das pessoas entenderem.
O que é a margem de garantia. É o que a corretora bloqueia na tua conta para cobrir a obrigação da ponta vendida. Ela existe na trava a crédito porque ali você assumiu a obrigação antes de ter pagado nada.
O que pode ser depositado. Dinheiro parado e ativos em custódia podem ser aceitos como garantia, e isso depende da política de cada corretora.
O que é chamada de margem. Quando a garantia depositada não cobre mais a posição, vem a cobrança: ou você deposita, ou a corretora encerra a posição.
Onde conferir o valor exigido. Na tela da tua corretora, antes de montar e depois de montada, porque o número muda. Então, as margens podem ser alteradas a qualquer dia sem prévio aviso e isso pode ser uma coisa que vai te deixar de calça curta, beleza? Então não exagera no risco.
Por isso a garantia dimensiona o tamanho da operação.
Dá para ser exercido antes do vencimento?
Pode, sim, e essa é a parte que a maioria dos materiais não conta.
O lançador no mercado é aquele que vende o que não tem, tá? Na ponta vendida você perderia o direito, mas você teria a obrigação, e é por isso que a hora do exercício não é você que escolhe.
- O que é o exercício antecipadoA opção que você vendeu é um direito na mão de outra pessoa, e ela escolhe quando usar esse direito, inclusive antes da data.
- O que acontece na conta dentro de uma travaA perna comprada é o que limita a conta: você exerce o teu direito no strike menor e entrega no strike maior, e o prejuízo não passa do que a estrutura já tinha fixado.
- O que acontece sem a perna compradaA história é outra: esse é o grande risco de você lançar a call porque você pode ter um prejuízo meio que ilimitado, com margem bloqueada e chamada de margem no caminho.
Se o exercício chegar antes do que você esperava, a saída é a mesma da seção seguinte: desmontar.
Como desmontar ou rolar a trava?
São três saídas, e cada uma tem um custo. Uma vez que você monta essa operação, não significa que você precisa ficar até o dia do vencimento com ela. Você pode montar ela agora e daqui a 10 minutos desmontar ela. Você pode desmontar ela quando você quiser.
- Zerar as duas pernas. São as duas ordens inversas: você vende o que comprou e compra o que vendeu. Quem marca a hora é a tua leitura, não o calendário do vencimento.
- Rolar uma das pernas. Você fecha uma perna e abre outra em strike ou vencimento diferente. Isso muda o desenho da operação: perda máxima, teto e equilíbrio são recalculados, e você paga custo de negociação de novo.
- Carregar até o vencimento. É esperar o resultado travado. Com uma ressalva de calendário: você pode abrir e fechar posições em opções a qualquer momento durante o vencimento menos no dia do vencimento, então deixar a saída para o último dia não é uma saída.
O critério é a comparação entre o que ainda falta ganhar e o custo de continuar exposto.
E quanto mais perto do vencimento, menos tempo resta para o cenário virar a teu favor.
Quanto custa montar e desmontar?
O custo de uma trava começa antes da corretagem, no spread de cada uma das duas pernas — a diferença entre a melhor oferta de compra e a melhor de venda da série. E isso é um tipo de custo de transação dentro do mercado financeiro, tá? Então quanto maior o spread mais caro é você negociar um ativo. Então você quer negociar ativos que têm um spread percentualmente em relação ao preço cada vez menor, beleza?
Numa trava o spread é pago duas vezes na entrada, uma em cada perna, e mais duas na saída se você desmontar.
Pago na entrada e de novo na saída, em cada uma das duas pernas.
Cobrada por perna e por ponta, o que em uma trava montada e desmontada dá quatro negociações. É por isso que você tem que abrir e fechar essa posição até um dia anterior ao vencimento, para que você não pague uma corretagem muito cara.
Também por perna e por ponta.
Idem, e ela entra na mesma conta das anteriores.
Nenhum desses valores entra nesta página como número: cada corretora tem a própria tabela e as taxas da bolsa mudam. O lugar de conferir é a nota de corretagem e a tabela de tarifas vigente da tua corretora.
O ponto prático é a ordem de grandeza. Quando o ganho máximo de um lote é pequeno, o custo de quatro negociações come uma fatia visível do resultado.
Como a estrutura é apurada no imposto de renda está em tributação de opções, com a regra lida na fonte primária.
Quando não usar a trava de alta?
Travar deixa de fazer sentido em quatro cenários, e eles saem de virar do avesso as duas razões de montar. Por que a gente faz a trava? Ou mesmo porque a volatilidade esteja alta demais, ou porque eu fiz uma leitura do gráfico, onde eu acredito que o preço não vai avançar daquele ponto para cima.
Então, antes de montar, confere:
A tua leitura é de alta forte e sem obstáculo no caminho?
Aí o teto do strike vendido trabalha contra você, e a ponta vendida só tirou ganho da mesa.
Falta pouco tempo para o vencimento?
Sobra pouco espaço para o preço andar, e a perda máxima fica mais provável.
O ativo tem liquidez em opções?
Se não tem, você monta e fica preso na posição, porque não existe quem compre de volta.
Você tem a perna comprada ou o papel?
Esta é a condição mais dura: eu não recomendo que ninguém faça isso sempre que você vender uma call. Tenha certeza, se você tem uma call em um strike mais baixo ou você tem um papel, beleza? Sem uma das duas, deixa de ser trava e vira ponta vendida descoberta.
O que esta página entrega é critério, não indicação. A decisão e o risco são teus.
As outras estruturas da família estão em estratégias com opções, e o eixo que mais mexe no preço do prêmio antes de você montar está em volatilidade.
Perguntas frequentes sobre trava de alta
Qual é a perda máxima de uma trava de alta?
Na montagem a débito, a perda máxima é exatamente o que saiu do teu bolso para montar, multiplicado pela quantidade.
Ela acontece quando o ativo fecha abaixo do strike comprado e as duas opções viram pó, e virar pó é o resultado normal da ponta comprada fora do dinheiro, não um acidente. Na montagem a crédito, a perda máxima é a diferença entre os strikes menos o crédito recebido.
Nos dois casos o número está fechado antes de você confirmar a boleta, e ele é perda real: risco definido não quer dizer risco pequeno.
Trava de alta é melhor que comprar call seca?
Depende de qual risco você prefere carregar, e isso é critério, não indicação.
A trava entra mais barata e expõe menos capital; em troca, o ganho para no strike vendido. Se o ativo disparar bem acima dele, a call seca teria pagado mais, e esse cenário acontece. Se o ativo subir pouco, ficar de lado ou cair, as duas perdem, e a trava perde menos porque entrou mais barata.
A comparação linha por linha está na seção "Como escolher a montagem da trava?" desta página: desembolso, perda máxima, teto e o cenário em que cada uma ganha.
Como se monta trava de alta com put se a aposta é na alta?
Vendendo a put de strike maior e comprando a put de strike menor, na mesma série e na mesma quantidade.
Quem vende put assume a obrigação de comprar o ativo no strike, então a operação dá certo quando o preço fica em cima ou acima dele. Vender put aqui não é apostar na baixa. O dinheiro entra na montagem em vez de sair, e esse crédito é o ganho máximo.
Como existe ponta vendida, a corretora bloqueia garantia na tua conta e pode fazer chamada de margem antes do vencimento.
A opção que eu vendi pode ser exercida antes do vencimento?
Pode. A opção vendida é um direito na mão de outra pessoa, e ela escolhe quando usar.
Dentro de uma trava, a perna comprada limita a conta ao que a estrutura já tinha fixado: você exerce o teu direito no strike menor e entrega no strike maior. Sem a perna comprada e sem o papel em carteira, o prejuízo da ponta vendida não tem limite definido, e aí entram margem bloqueada e chamada de margem.
O calendário da série está em vencimento de opções.
Dá para desmontar a trava antes do vencimento?
Dá, e pode ser dez minutos depois de montar.
Você faz as duas ordens inversas, vendendo o que comprou e comprando o que vendeu, e paga o custo de negociação de novo nas duas pernas. A outra saída é rolar, fechando uma perna e abrindo outra em strike ou vencimento diferente, o que muda o desenho da operação.
A janela de negociação não inclui o próprio dia do vencimento, então deixar para o último dia não é uma opção.
Como eu declaro o resultado de uma trava no imposto de renda?
A apuração de operações com opções está em tributação de opções, e esta página não afirma alíquota, prazo de recolhimento nem isenção.
Alíquota, prazo e o enquadramento da tua operação você confere na fonte primária: o site da Receita Federal e o informe da tua corretora.
Atenção a uma confusão comum: a isenção mensal de vendas no mercado à vista de ações não é a mesma coisa que o tratamento do mercado de opções.
Apurar, recolher, declarar e compensar prejuízo são obrigações acessórias e procedimento, e nada disso substitui contador.
O que é call spread ou bull call spread?
São os nomes em inglês da mesma estrutura que esta página chama de trava de alta com call: compra de uma call de strike menor e venda de uma call de strike maior, na mesma série e na mesma quantidade.
Call spread é o termo genérico para a combinação de duas calls de strikes diferentes; bull call spread especifica a direção, a aposta na valorização.
Se você encontrou um desses termos num material em inglês ou numa plataforma, é a mesma operação que você está vendo, com a mesma perda máxima e o mesmo teto de ganho.

Hulisses Dias
Sou o Hulisses Dias, conhecido como o Tio Huli, analista de valores mobiliários credenciado pela APIMEC e sujeito à regulação da CVM. O meu credenciamento foi solicitado em 18/02/2020 e o registro oficial está ativo, com PEC até 18/02/2030.
Estou no mercado desde 1999 como investidor, e o assunto em que mais me aprofundei é opções. Em 2025 escrevi o livro Investir é Sobre Gente, pela Interminds.
Eu não custodio dinheiro de cliente, não recebo corretagem e não distribuo produto de terceiros, o que significa que nada nesta página muda de acordo com o que você decidir fazer depois de lê-la.
Tem também uma regra de conduta da profissão: o código de ética dos analistas não permite que eu opere e fale sobre os ativos ao mesmo tempo.
O que você leu aqui é análise, não recomendação individual nem consultoria.
Quem assina: sobre mim · a credencial CNPI · a declaração de independência.