As gregas são os quatro medidores do preço de uma opção. Opção é derivativo, e a gente tem que entender algumas dinâmicas das opções. E essas dinâmicas aqui são as gregas.
Quais são as quatro gregas das opções?
Cada uma mede uma coisa só:
- Deltaquanto a opção anda quando a ação anda.
- Gamaquanto o próprio delta anda.
- Tetaquanto custa um dia passar.
- Vegao que a volatilidade esperada faz no prêmio.
Quem assina sou eu, analista de valores mobiliários credenciado pela APIMEC, sem corretagem e sem distribuir produto de terceiros.
Antes de abrir a primeira operação, eu calibro a expectativa: esse assunto aqui, só para deixar quem está boiando aí tranquilo, é um assunto de intermediário para avançado, perfeito?
Aqui a palavra simples vem antes do termo técnico. E nenhum número desta página é cotação de mercado: toda conta é hipótese redonda, feita para ensinar a mecânica.
Escopo desta página · Resolução CVM nº 20, de 25/02/2021
Esta página é análise, não indicação de operação.
Conteúdo atualizado em agosto/2026.
Por que o prêmio muda sem a ação?
O prêmio da opção tem preço próprio, e o preço da ação é só uma das coisas que o movem.
São três eixos, e eu costumo contá-los nesta ordem: primeira dimensão é o tempo, a segunda é o preço e a terceira dimensão é a volatilidade. É por isso que você vê o prêmio encolher num dia em que a ação fechou no mesmo lugar.
O conjunto de variáveis que o modelo de precificação usa é este: preço do ativo-objeto; strike; prazo até o vencimento; volatilidade esperada; taxa de juros; dividendos.
As gregas medem quanto o prêmio responde a cada uma dessas variáveis, uma por vez.
Tem ainda uma quinta letra, o rô, que mede a sensibilidade à taxa de juros.
Com a Selic em 14,00% ao ano, meta vigente em 28/08/2026 na série do Banco Central, juro não é detalhe no Brasil. Só que esta página nomeia a letra e segue para as quatro que você vai usar na tela.
O que é uma call e o que é uma put está em call e put; o que acontece no fim da série, em vencimento.
Que número é esse, e em que unidade?
Cada grega vem numa unidade própria, e é essa confusão que derruba quem está começando:
delta: variação do prêmio por variação da ação; gama: variação do próprio delta por variação da ação, ou seja, a velocidade com que o delta muda; teta: perda de valor por tempo passado; vega: variação do prêmio por mudança na volatilidade esperada.
A conta que resolve a escala é a de carteira. Vamos dizer que você tenha 500 ações em carteira, ou seja, 500 deltas. Como que eu consigo replicar isso em opções? Se eu tenho opções com delta de 0,5 e eu tenho que replicar um delta total da carteira de 500, eu vou ter que comprar mil opções.
Ou seja, delta é por ação e soma, e cada ação vendida entra com delta negativo.
Se a sua plataforma mostra 0,30 e outra mostra 30%, as duas estão dizendo a mesma coisa em bases diferentes.
| Grega | O que o número mede | De que lado ele cai |
|---|---|---|
| Delta | Quanto o prêmio tende a andar quando a ação anda um real | Positivo em call comprada e em put vendida; negativo em put comprada e em call vendida, e cada ação vendida entra com delta negativo |
| Gama | A velocidade com que o próprio delta muda | A favor de quem está comprado na opção; contra quem está lançado, que vê a aceleração chegar junto com a margem exigida |
| Teta | O custo da passagem do tempo sobre o prêmio | Pago por quem é titular; recebido por quem é lançador, junto com uma obrigação que continua aberta |
| Vega | Quanto o prêmio reage à volatilidade esperada do ativo | A favor de quem comprou a opção quando a expectativa sobe; a favor de quem vendeu quando ela cai |
A base de multiplicação muda de corretora para corretora: por ação, por contrato ou por lote. Esta página não afirma qual é a sua.
Você confere na legenda da própria coluna antes de multiplicar nada, e home broker mostra o terreno.
Delta: quanto a opção anda com a ação?
Delta é quanto o prêmio da opção tende a andar quando a ação anda um real.
Delta, imagina que a gente está num carro, tá? O delta é o acelerador desse carro. E olha só, quanto mais dentro do dinheiro a opção está, maior será o delta. A gente calcula o delta porque ele é uma derivada do preço da opção, perfeito?
A escala que eu uso para ensinar é redonda de propósito: a ação tem delta 1; no dinheiro, o delta fica em torno de meio; fora do dinheiro, menor do que meio.
São números arredondados de exemplo, nunca leitura de tela de um ativo numa data.
Vamos dizer que você comprou uma call com delta em torno de meio: a ação sobe um real, o prêmio tende a subir perto de cinquenta centavos. E cai na mesma proporção quando a ação cai, porque delta não escolhe lado.
Qual é o delta da sua série hoje é leitura de tela, e ele muda a cada tick: o número atual está na coluna da sua plataforma.
O que é uma call e o que é uma put está em call e put.
Delta é a probabilidade de exercício?
O delta é lido no mercado como estimativa da chance de a opção ser exercida, e a leitura é útil. Só que é saída de modelo, não probabilidade medida.
A aritmética mostra de onde vem a ideia. Toda ação tem um delta e esse delta é igual a 1. Quanto mais dentro do dinheiro estiver o strike, maior o delta. No dinheiro, normalmente, o delta é igual a meio, perfeito? Out of the money, o delta vai ser menor do que meio. É escala didática arredondada, não cotação — e é dela que sai a tradução de "meio a meio" que o mercado usa.
O que o modelo entrega é probabilidade sob as premissas dele. Quando a volatilidade implícita muda ou a série é ilíquida, a equivalência enfraquece. E nenhuma das duas coisas é raridade na B3.
Então o delta serve para dimensionar exposição e comparar strikes, não como aposta estatística sobre o futuro. O que acontece no fim da série está em vencimento.
Gama: por que o delta muda sozinho?
Gama é a velocidade com que o próprio delta muda. É a grega que explica por que o número da sua tela não fica parado.
A consequência cai de um jeito em cada ponta. Quando o gama perde o controle e acelera muito rápido, se a gente estiver como titular, a gente ganhou muito dinheiro. Mas se a gente estiver como lançador, pode ser muito perigoso, tá? Pode ser muito perigoso. É que nem aquele vazamento que começa a acelerar e ele perde o controle. É isso que é o gama.
Do lado lançado, essa mesma aceleração chega junto com a margem exigida pela corretora e com a chamada de margem se o depósito não cobrir.
Titular, comprado na opção
O delta sobe junto com a ação e a opção passa a andar mais do que andava: quando o gama perde o controle e acelera muito rápido, é o titular que ganha com isso.
Lançador, vendido na opção
A mesma aceleração chega contra a posição, e junto vêm a margem exigida pela corretora e a chamada de margem se o depósito não cobrir.
Vamos dizer que o delta da sua call esteja em torno de meio: com gama alto, uma alta pequena da ação já empurra esse delta para cima, e a opção passa a andar mais.
Margem exigida e chamada de margem
Quanto de margem a corretora exige, e como ela calcula, não sai desta página: é regra dela e da B3.
Gama não é promessa de multiplicação. É a medida de que a leitura de agora não é a leitura de daqui a uma hora.
Teta: quanto custa um dia parado?
Teta é o preço de um dia passar, e a imagem que eu uso para explicar isso é a do cinema. Eu tenho até o final da sessão, eu tenho até o final do filme para estar naquela opção. Depois acabou, o filme acabou.
Ou seja, toda opção tem um tempo para expirar. Como que a gente mede o custo desse tempo? Através do teta. Ele também é uma grega e é importante porque quando a gente é titular, a gente está pagando teta. Quando a gente é lançador, a gente está recebendo teta.

Vídeo sobre seguro de carteira, publicado no canal em 07/01/2021.
O derretimento não é constante: nos últimos 10 a 15 dias úteis antes do vencimento, o teta come muito rápido. É como se a gente estivesse vendo uma pedrinha de gelo derretendo, tá? É a imagem que eu uso no vídeo em que explico o seguro de carteira, e ela vale para qualquer opção comprada.
| Posição | O que o tempo faz com essa posição |
|---|---|
| Titular | Paga teta: cada dia que passa tira valor do prêmio, e nos últimos 10 a 15 dias úteis antes do vencimento o teta come muito rápido |
| Lançador | Recebe teta, e esse recebimento é pagamento por uma obrigação que continua aberta, com margem exigida e chamada de margem se o mercado virar |
Teta recebido não é renda
Receber teta não é renda previsível nem aluguel de ação. É pagamento por uma obrigação que continua aberta, com margem exigida e chamada de margem se o mercado virar.
E do lado comprado: a opção fora do dinheiro virar pó no vencimento é o resultado normal da ponta comprada, não um acidente.
E o fim de semana? O vencimento é data de calendário, então o prazo até ele corre em dia corrido.
Já a conversão entre taxa diária e anual no mercado brasileiro usa 252 dias úteis por ano, que é a convenção do CDI, da Selic e dos títulos públicos.
Qual das duas contagens a sua plataforma exibe no teta esta página não afirma: está na legenda da coluna e na documentação dela.
O fim da série está em vencimento, e a ponta vendida coberta está em lançamento coberto.
Vega: o que a volatilidade faz no prêmio?
Vega mede quanto o prêmio reage à volatilidade esperada do ativo. É a grega que explica o prêmio se mexendo com a ação parada.
A regra de bolso é esta: quanto mais alta a volatilidade de uma opção, mais cara ela é, beleza? Quem compra paga por essa expectativa de sacode. Quem vende recebe por ela e assume a obrigação, com margem e chamada de margem do lado dele.
O nome da letra vem da literatura do modelo, e o que eu sempre chamei de volatilidade é exatamente o que ela mede: o tamanho esperado do sacode, não a direção. E a volatilidade a gente trabalha nela como se fosse um ativo — é por isso que ela tem uma grega só para ela.
A volatilidade esperada sobe
O prêmio fica mais caro mesmo com a ação parada: quanto mais alta a volatilidade de uma opção, mais cara ela é.
De que lado isso cai: a favor de quem já estava comprado na opção; contra quem está lançado.
A volatilidade esperada cai
O prêmio encolhe mesmo que a ação não tenha saído do lugar.
De que lado isso cai: a favor de quem está lançado; contra quem está comprado, inclusive quando a ação subiu.
Vamos dizer que a volatilidade esperada da sua série caia de um patamar alto para um patamar baixo: o prêmio encolhe mesmo que a ação não tenha saído do lugar, e isso não é erro da sua corretora.
Em que patamar a sua série está hoje é leitura de tela, e o número atual sai do boletim de opções da B3 e da sua própria plataforma.
O que é volatilidade, como ela se mede e por que ela sobe na queda estão em volatilidade. Aqui fica só o efeito no prêmio.
A ação subiu e minha call caiu?
A ação subir e a call cair ao mesmo tempo é o que acontece quando a volatilidade implícita desaba depois de um evento.
Antes de um balanço ou de uma reunião do Copom, o mercado já sabe que vem notícia e cobra caro pela incerteza, e o prêmio embute essa expectativa. Quando a notícia sai, a incerteza acaba.
São três gregas trabalhando ao mesmo tempo, e duas delas contra você:
- Vega: a expectativa que estava dentro do prêmio desinflou, e o prêmio encolheu com ela.
- Teta: cobrou a diária, como cobra todo dia.
- Delta: foi o único a seu favor, e o que você ganhou com a alta da ação pode ser menor do que o que perdeu nos outros dois.
E tem o outro lado da mesma moeda, que é comprar proteção justamente quando ela está caríssima: isso aí acaba dando prejuízo para o nosso bolso e é isso que as pessoas acabam cometendo de erro na hora de fazer o seguro de carteira. Ficam comprando puts com uma volatilidade muito alta. Pelo mesmo motivo, não tem sentido eu ficar comprando o seguro de carteira quando o mercado está numa tendência de alta.
O normal é que quando o mercado está subindo, a volatilidade cai. Quando o mercado está caindo, a volatilidade vai subir.
Esta página não carimba o tamanho da queda de volatilidade de nenhum caso: patamar de volatilidade implícita é leitura de tela, envelhece em dias, e o atual você acha no boletim de opções da B3 e na sua plataforma.
O terreno da B3 está em B3; a volatilidade, em volatilidade.
Quais são as gregas de uma trava?
Numa estrutura de duas pernas, quem decide a sua posição não é a grega de cada opção, é a soma.
Grega soma com sinal: a ponta comprada entra com o sinal dela, a vendida com o sinal invertido, e o que sobra é a exposição que você tem de fato. Cada ação vendida também entra com delta negativo, e é por isso que a conta só fecha com sinal.
É esse o raciocínio do delta hedge, e foi assim que eu respondi quando me perguntaram no Chama Tio Huli o que ele era: você usa as gregas, que são medidas de exposição que a gente tem nas opções, para zerar a tua exposição para alta ou para baixa. Zera o delta e sobra a exposição ao tempo e à volatilidade.
Resposta do Chama Tio Huli #25, publicada no canal em 13/03/2020, sobre o delta hedge.
| Posição | Delta | Gama | Teta | Vega |
|---|---|---|---|---|
| Compra de call | Positivo | Positivo | Negativo (paga) | Positivo |
| Venda de call | Negativo | Negativo | Positivo (recebe) | Negativo |
| Compra de put | Negativo | Positivo | Negativo (paga) | Positivo |
| Venda de put | Positivo | Negativo | Positivo (recebe) | Negativo |
Vamos dizer, como exemplo redondo, que você compre uma call de strike R$ 30 por um prêmio de R$ 1 e venda uma call de strike R$ 34 por R$ 0,40. São números de hipótese, não cotação de nenhum ativo em nenhuma data.
O delta líquido é a diferença entre os dois, e teta e vega também se cancelam em parte.
Perda máxima, ponta vendida e margem
Isso não é almoço grátis. Na estrutura travada do exemplo, com as duas pernas de pé, o máximo que você vai poder perder é o dinheiro que você colocou — e essa perda acontece. O teto da perda vem da perna comprada, não da vendida: uma call vendida sozinha, sem a ação em carteira e sem a outra ponta travando, tem perda teoricamente ilimitada, porque o preço da ação não tem teto.
As linhas de venda da tabela acima dão o sinal de cada grega, não uma operação a montar. Qualquer ponta vendida exige margem depositada e pode gerar chamada de margem, e o percentual exigido é da sua corretora e da B3, não daqui.
E a soma não fica parada: cada tick de preço muda o delta das duas pernas.
Montar cada estrutura é assunto de estratégias, da trava de alta e da trava de baixa.
O que as gregas não prometem?
Grega é saída de modelo, e o modelo tem premissa que o mercado real viola.
Quatro limites para levar embora:
- O número vale localmente. Ele descreve variação pequena e se deteriora em movimento grande.
- Ele muda sozinho. Muda a cada tick de preço, de tempo e de volatilidade, então a leitura de agora não é a leitura de daqui a uma hora.
- Preço teórico não é preço certo. O que o modelo cospe não é o preço do mercado, e ver a opção mais cara que a conta não é sinal de venda.
- Série ilíquida distorce a leitura. Na B3, quando tem pouca negociação atrás do preço, o que a volatilidade implícita diz vale menos.
O modelo de precificação saiu da academia e rendeu um prêmio Nobel aos autores. Se você quer saber mais sobre essa história, leia o livro Quando os Gênios Falham, que fala da história do Long Term Capital Management, que foi um fundo muito famoso, com dois prêmios Nobel na sua equipe. Quebraram por exagerar no risco e por confiar demais na matemática.
Episódio do podcast Bastidores da Bolsa sobre opções, publicado no canal em 06/09/2024, com convidado em estúdio.
Alavancagem, e a opção que vira pó
Tem ainda a alavancagem, e ela é mecânica, não promessa: com o mesmo dinheiro você controla mais ação, então o percentual da sua posição oscila muito mais do que o da ação, nos dois sentidos. E a opção comprada fora do dinheiro virar pó no vencimento continua sendo o resultado normal dessa ponta.
Grega nenhuma substitui o tamanho da posição, e é por isso que carteira vem antes de qualquer tela de opções.
Quem escreve isto é analista credenciado que não recebe corretagem e não distribui produto de terceiros.
Analista independente e certificação CNPI explicam o que isso me proíbe de fazer.
Que grega olhar primeiro em cada cenário?
Inverta a pergunta. Em vez de começar perguntando o que é teta, comece pelo cenário que está na sua frente e veja qual grega fala mais alto nele.
| Cenário | Qual grega fala mais alto | O que ela está dizendo |
|---|---|---|
| Mercado parado e vencimento na semana que vem | Teta | O prêmio perde valor só pelo tempo passar, e do lado comprado esse custo é cobrado todo dia |
| Evento marcado chegando | Vega | A expectativa de balanço está dentro do prêmio, e ele pode cair com a ação subindo quando essa expectativa desinfla |
| Ação encostando no strike que você vendeu | Gama | O delta da ponta vendida está acelerando, e margem é o que a corretora vai pedir |
| Posição montada em duas pernas | A grega líquida da estrutura | A grega de cada opção isolada não diz onde você está; só a soma com sinal diz |
Como critério de leitura, o checklist que eu uso num seguro de carteira é este: você só comprar a put, como titular, um delta aproximado de 0,10, com um tempo de pelo menos três semanas até o vencimento daquela opção, com um strike fora do dinheiro, com uma volatilidade baixa.
E, mesmo assim, com delta nessa faixa a opção virar pó no vencimento é o resultado mais provável. Quem compra a proteção paga por um direito que, na maioria das vezes, não vai ser usado.
Nada disso é indicação de compra, de venda ou de manutenção, e não tem preço-alvo nem carteira sugerida aqui: é o que eu olho antes de decidir, e a decisão é sua.
A porta de entrada do assunto é opções, e o imposto está em tributação de opções.
FAQ: Perguntas frequentes sobre as gregas
Qual grega eu olho primeiro quando abro a tela?
Comece pelo cenário, não pela letra.
Falta pouco tempo até o vencimento: o teta é quem fala mais alto. Tem evento marcado chegando: é o vega. A ação está encostando no strike que você vendeu: é o gama, e aí margem é o que a corretora vai pedir.
O delta é o ponto de partida só quando a sua pergunta é direcional, do tipo quanto essa opção anda se a ação andar um real. A tabela de cenário no fim desta página é a versão curta disso, feita para ficar ao lado do computador.
Delta 0,30 quer dizer trinta centavos ou 30%?
As duas notações dizem a mesma coisa em bases diferentes: 0,30 é a variação do prêmio por um real de variação da ação, e 30% é a mesma fração escrita em percentual.
Delta é por ação e soma: 500 ações compradas valem 500 deltas, e cada ação vendida entra com delta negativo.
Por quantas ações a sua plataforma multiplica o número exibido varia de corretora para corretora, e esta página não afirma qual é a sua: confira a legenda da coluna antes de multiplicar pelo lote.
Por que a minha opção virou pó se a ação subiu?
Porque três gregas podem trabalhar contra ao mesmo tempo: vega, se a volatilidade esperada desabou depois de um evento; teta, que cobra a diária; delta, se a opção estava muito fora do dinheiro e a alta não foi suficiente para levá-la ao dinheiro.
E tem uma parte que não é azar: opção comprada fora do dinheiro virar pó no vencimento é o resultado normal da ponta comprada, não um acidente. Quem compra paga prêmio para ter um direito que pode não valer nada no fim da série.
O teta corre no sábado e no domingo?
O vencimento é uma data de calendário, então o prazo até lá corre em dias corridos.
Já a conversão entre taxa diária e anual no mercado brasileiro usa 252 dias úteis por ano, que é a convenção do CDI, da Selic e dos títulos públicos. Cada plataforma escolhe como exibir isso no teta, e esta página não afirma qual convenção a sua corretora adotou: confira na documentação dela e na legenda da coluna.
Existe grega que diga a hora certa de comprar?
Não existe. Grega é medida de sensibilidade, não sinal de entrada: ela diz quanto o prêmio tende a reagir, nunca o que vai acontecer.
Esta página não dá veredito de compra, de venda ou de manutenção, nem preço-alvo, nem carteira sugerida. O que ela entrega é o critério de leitura, e a decisão fica com você e, se for o caso, com o profissional que você contratar para isso. Eu assino análise, e análise não é consultoria individual.
Preciso calcular as gregas na mão?
Não precisa: a conta sai do modelo de precificação, e plataforma e planilha entregam o número pronto.
O trabalho que sobra para você é o que esta página ensina: saber em que unidade o número vem, qual é o sinal dele e o que a soma das pernas da sua estrutura está dizendo. Saber ler vale mais do que saber derivar, porque o número muda a cada tick e a leitura é o que você faz com ele.
Quem sou eu, e por que assino?
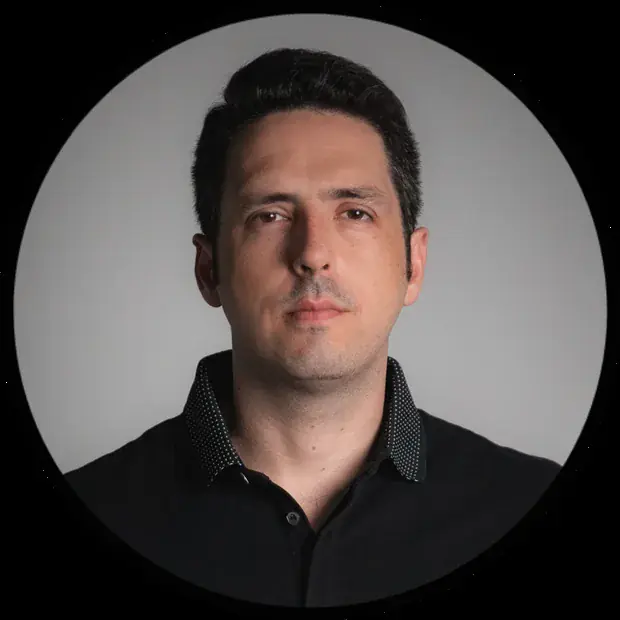
Hulisses Dias
Sou o Hulisses Dias, analista de valores mobiliários credenciado pela APIMEC e sujeito à regulação da Comissão de Valores Mobiliários pela Resolução CVM nº 20, de 25/02/2021.
Estou no mercado desde 1999 como investidor. A experiência é de 1999, a credencial é de 2020, e as duas coisas não se misturam.
Escrevi o livro Investir é Sobre Gente (Interminds, 2025, ISBN 9786583317377).
Eu não custodio dinheiro de cliente, não recebo corretagem e não distribuo produto de terceiros. É isso que me permite escrever que uma opção pode virar pó sem ter nada a perder com a frase: nada nesta página muda de acordo com o que você decidir fazer depois de lê-la.
Eu assino análise, não consultoria. O que está aqui é critério de leitura, não conselho sobre a sua carteira.