BRAV3 é o código da ação da Brava Energia na B3, uma produtora independente de óleo e gás. O dinheiro dela entra quando o hidrocarboneto sai do poço e é vendido, não quando alguém abastece o carro na bomba.
Quem assina esta análise é analista de valores mobiliários credenciado, e ela tem data: atualizado em agosto/2026.
O que é a BRAV3?
Preço, variação do ano e indicador mudam todo dia, e por isso nenhum deles está carimbado aqui. Tem uma razão prática nisso também: você não pode ficar muito em cima do mercado senão ele vai fritar tua cabeça, e número de ontem numa página de conteúdo é exatamente o que faz isso.
O número de agora está na página do papel no site da B3 e na tela da tua corretora. O dado da companhia está no site de relações com investidores dela e no sistema de documentos da CVM.
O que esta página entrega:
- o negócio da Brava Energia em português, antes de qualquer indicador;
- a cadeia que decide o resultado de uma produtora de óleo;
- o que uma troca de controle redefine para quem tem a ação;
- o que decide o provento, como ler cada indicador e onde está publicado o número de hoje.
O que fica na fonte primária:
- cotação, variação e múltiplo do dia, que mudam a cada sessão;
- fato societário, controle e porte: fato relevante, comunicado ao mercado e formulário de referência;
- resultado, provento e produção: demonstração de resultado, release de resultados, informe de proventos e relatório de produção.
O que a Brava Energia faz?
Brava Energia é uma produtora independente de exploração e produção. Exploração e produção é procurar, desenvolver e operar campo de óleo e gás. A receita entra na venda do que sai do poço.
Isso é um elo da cadeia, não a cadeia inteira. Refinar petróleo em combustível é outro negócio. Distribuir combustível na bomba é um terceiro. Cada um tem margem, cliente e risco próprios.
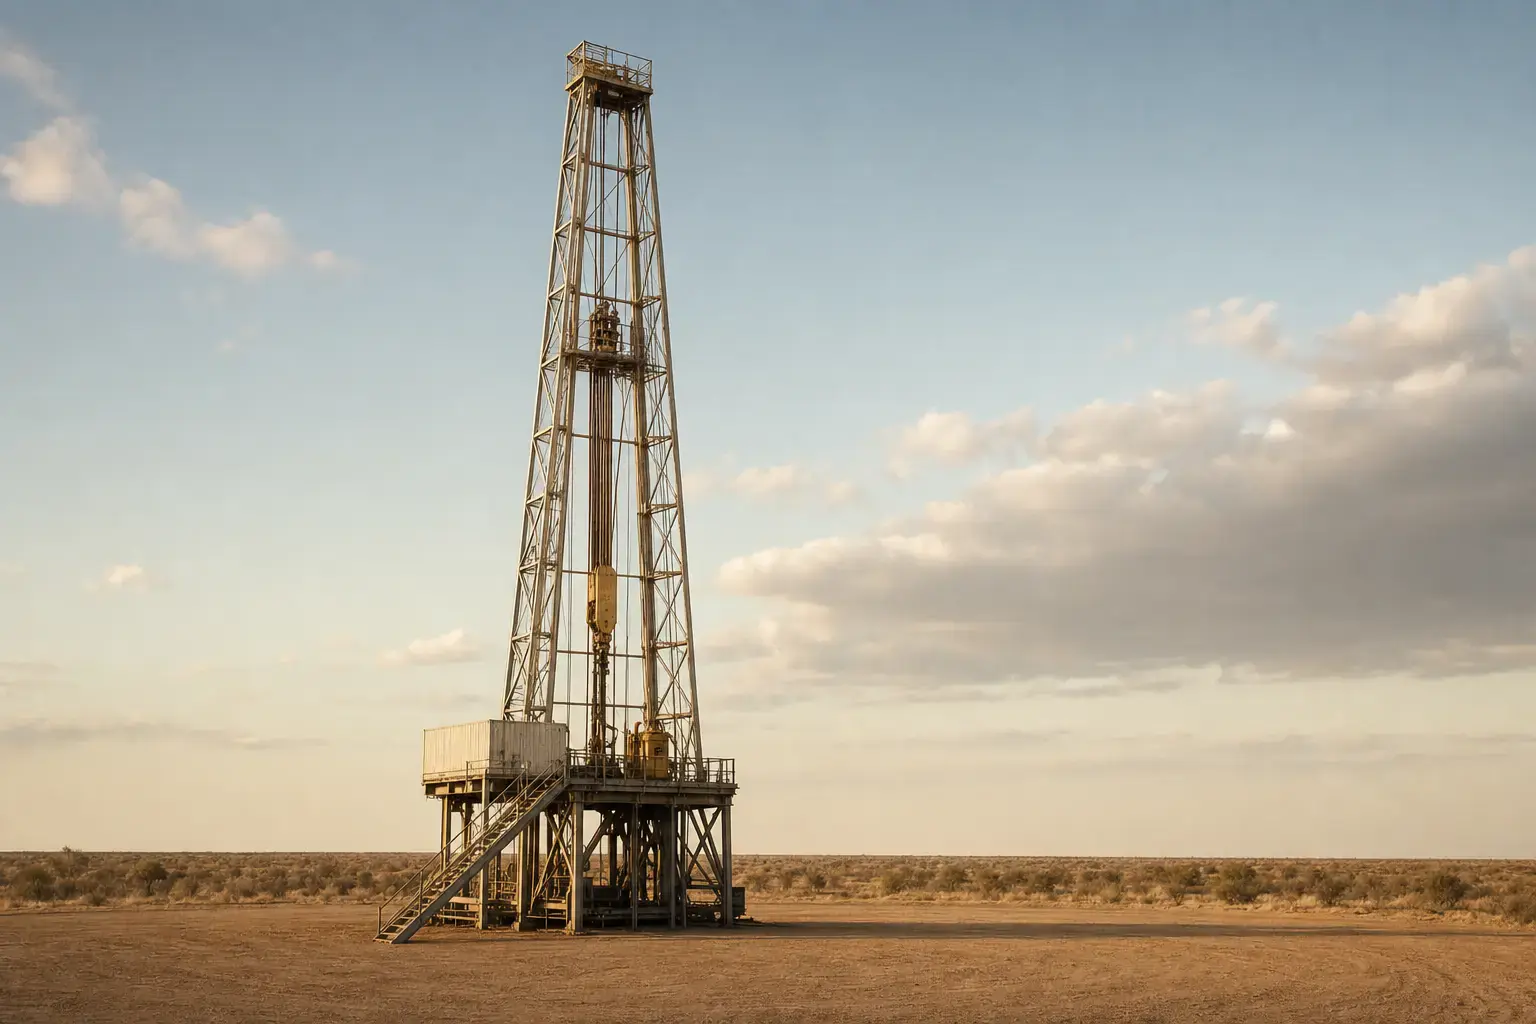
A fronteira importa porque o gargalo de cada elo é diferente. Foi o que eu expliquei em agosto de 2023: a gente não vê uma nova oferta de petróleo no mundo e também de refinarias para transformar isso nos subprodutos do petróleo.
| Critério | Produtora independente de E&P | Companhia integrada |
|---|---|---|
| De onde vem a receita | Venda do óleo e do gás que saem dos campos que ela opera | Venda em mais de um elo: produção, refino e derivados |
| O que faz o resultado oscilar | Preço do barril, câmbio e custo de extração, quase sem amortecedor | O mesmo barril, com um elo a mais: quando o petróleo sobe, sobe também o custo da matéria-prima do próprio refino |
| O que olhar primeiro | Custo por barril, estágio dos campos e endividamento | Margem do refino e política de preço, além da produção |
Porte, número de campos, produção diária e reserva são fato verificável e não entram aqui sem fonte: você lê cada um deles no relatório de produção e no formulário de referência da companhia.
Para ver os perfis lado a lado, a PRIO é a outra produtora independente com página aqui, e a Petrobras é a integrada.
Petróleo e dólar mexem no resultado?
O resultado de uma produtora de óleo é decidido por quatro variáveis que não moram dentro da empresa: o preço internacional do barril, o câmbio, o custo de extração por barril e a curva de declínio do campo.
O preço da ação já embute a expectativa disso, não o passado. É por isso que as pessoas falam que o mercado é uma máquina de desconto automáticos, tá?
O barril carrega duas pontas que a empresa não decide. A primeira é demanda, e foi assim que eu li o patamar do barril em agosto de 2023: existe um consumo muito grande de petróleo e de energia nesses ambientes de guerra. A segunda é oferta, e naquele mesmo episódio eu liguei ela à agenda ambiental: O outro motivo pelo qual você deve entender essa alta do petróleo nos últimos anos é que com essa política ESG que fala de comportamento ambiental, social e também de governança das empresas.
Na prática, existe uma quantidade enorme de grupos ambientalistas que busca barrar esse tipo de expansão desse tipo de empresa, e eu não entro no mérito de quem está certo nessa discussão. O efeito mecânico é que oferta nova fica mais difícil de entrar, e era isso que ligava, naquele episódio de agosto de 2023, o patamar do barril ao lucro grande de uma produtora. E é o patamar, não o volume de um trimestre, que explica esse lucro.
A venda é cotada em dólar e boa parte do custo é em real. Ou seja, o câmbio muda a margem sem que nada mude no campo.
Curva de declínio é a queda natural de produção de um campo maduro: sem investimento, o volume cai sozinho.
Quatro passos de leitura, um por variável:
- Preço do barril: é cotação internacional; você acompanha na tela da corretora, nunca numa página de conteúdo.
- Câmbio: mesma coisa na tela; o efeito dele no resultado aparece na demonstração de resultado da companhia.
- Custo por barril: relatório de produção e release de resultados.
- Declínio e reposição de campo: relatório de produção e formulário de referência.
Esta página não carimba barril, produção nem custo por barril, e não faz cenário de cotação nem previsão de dólar.
E as três páginas de petróleo deste site não são a mesma página: a Petrobras é integrada e tem controle estatal, a PRIO e a Brava são produtoras independentes, e o que você compara entre duas independentes é custo por barril e estágio dos campos.
Como a Brava chegou à forma atual?
Brava Energia não é uma empresa que abriu a porta e começou a produzir. Ela é a forma atual de uma combinação de ativos de exploração e produção, e ler o histórico de preço do papel sem saber disso leva a conclusão errada.
Nome anterior, data da operação, estrutura que resultou dela e composição acionária são fato datado. Nenhum deles entra aqui sem o documento ao lado. E são três os documentos onde o fato está registrado:
- Fato relevanteanuncia a operação e as condições dela no dia em que ela é decidida.
- Comunicado ao mercadodetalha os passos seguintes, inclusive o que acontece com quem tinha papel da companhia incorporada.
- Formulário de referênciaé onde a estrutura atual, a composição acionária e os fatores de risco ficam consolidados.
Os três são publicados no site de relações com investidores e no sistema de documentos da CVM.
série de preço anterior à combinação não descreve a empresa de hoje, e comparar múltiplo com o de anos anteriores pode ser comparar duas companhias diferentes com o mesmo código. Em agosto de 2023, falando de outra petroleira que tinha acabado de mudar a própria regra, eu lembrei que um dos principais fundamentos das finanças é que você não tem, não tem, não tem mesmo que olhar para o que aconteceu no passado. O mercado está sempre olhando para o futuro. Num papel que trocou de forma, isso para de ser filosofia e vira leitura de documento.
Quem recebeu papel por incorporação tem ainda o custo de aquisição a reconstituir, e isso volta na seção de imposto.
A mecânica de registro e negociação do papel está em como funciona a B3.
Quem controla a Brava hoje?
Quem controla a Brava hoje, desde quando e com qual participação está no comunicado ao mercado, no formulário de referência e nas informações periódicas da companhia no sistema da CVM. É lá que você lê, porque esta página não carimba nome de controlador nem participação.
Troca de controle redefine a leitura da ação mais que qualquer indicador do trimestre. Quem controla decide quatro coisas, e cada uma tem o seu documento:
| Decisão do controlador | O que ela define | Onde você confere |
|---|---|---|
| Conselho | quem senta na mesa que aprova plano e orçamento | ata de assembleia e formulário de referência |
| Política de investimento | quanto caixa vai para abrir e desenvolver campo | plano estratégico e release de resultados |
| Política de proventos | quanto do caixa sobra para o acionista, e sob qual regra | política de remuneração ao acionista |
| Tratamento do minoritário | tag along é o direito de vender a sua ação junto com o controlador quando ele vende o controle | a condição está no estatuto e no regulamento de listagem do segmento |
O critério que eu uso é o retorno exigido pelo dono do dinheiro, e ele existe por um motivo simples: o objetivo da empresa é multiplicar o capital dela e devolver mais dinheiro para o acionista. Quando o investimento é feito abaixo da taxa mínima de atratividade que é o custo capital, que é a taxa mínima de retorno exigida pelo acionista, isso vai destruir valor e vai fazer o preço da ação cair.
Em agosto de 2023, falando do controle estatal da Petrobras, eu disse ao minoritário o que vale para qualquer controlador: Então você deve tomar muito cuidado caso a empresa ela comece a ter algum tipo de atitude que remonte a esse passado que destruiu muito valor, muito valor dos contribuintes e dos acionistas brasileiros, beleza?
Aquilo era sobre a Petrobras daquele episódio, não sobre a Brava.
O que decide os dividendos da BRAV3?
O que decide o dividendo de uma produtora de óleo é quanto caixa sobra depois do investimento em campo, mais a regra que a própria companhia escreveu na política de remuneração ao acionista. Não é o indicador do painel.
Quanto a Brava Energia distribuiu, quando e por ação está no informe de proventos e nessa política, no site de relações com investidores. É lá que você lê, porque esta página não carimba nenhum desses valores.
A mecânica é condicional, e ela tem dois lados.
De um lado, quanto mais lucro a empresa retém, maior é o potencial de crescimento dela — e produtora em ciclo de abrir e desenvolver campo manda para investimento justamente o caixa que uma empresa madura distribui.
Do outro lado, quanto mais pesado esse ciclo, menos sobra para o acionista.
O nome disso é CAPEX, e eu defini em agosto de 2023: Isso é uma sigla em inglês, mas são gastos de capital. É quando a empresa compra uma máquina, quando ela faz um investimento num prédio.
Em agosto de 2023, lendo a política de dividendos da Petrobras, eu mostrei como uma produtora de óleo define provento: percentual do fluxo de caixa livre, com teto de endividamento na mesma cláusula. Aquela é a régua da Petrobras, não da Brava.
O que faria isso mudar: fim do ciclo pesado de campo, outro patamar de barril, dívida abaixo do teto da política. O que não faria: o número de ontem no painel.
Dividend yield, provento por ação e payout não entram aqui em nenhuma forma, e nada nesta página projeta distribuição futura.
A mecânica de cada forma de provento está em dividendos, dividend yield e proventos.
Quais indicadores olhar numa petroleira?
Numa produtora de óleo os indicadores não têm todos o mesmo peso, e a ordem de leitura importa mais do que o tamanho da lista.
O começo é saber onde ler de graça, e eu mostro isso em outubro de 2025: Existe um site chamado Yahoo Finance e eu vou te dar aqui os três indicadores que eu gosto de olhar na hora de investir numa empresa.
Agregador serve para achar o indicador rápido, mas ele não é a fonte: quem fecha o número é o documento da companhia, e a última coluna da tabela abaixo diz qual é ele em cada caso.
Daí a ordem. Primeiro endividamento, porque alavancagem alta é o que quebra produtora quando o barril cai: total debt Barra Equity é a dívida sobre o patrimônio líquido e aqui quanto menor for esse indicador melhor.
Depois rentabilidade, lida contra o custo de oportunidade: com a Selic a 14,00% ao ano, meta vigente em 28/08/2026 na série que o Banco Central publica, retorno sobre patrimônio abaixo disso não paga o risco de ação.
A régua de rentabilidade desta leitura: retorno sobre patrimônio abaixo da taxa básica não paga o risco de ação.
Só então múltiplo — e nenhum dos três se lê sozinho, porque você vai ter que comparar esse indicador com outras empresas do mesmo setor, para você entender se essa empresa é acima da média ou abaixo da média. E no fecho desse mesmo episódio eu digo por que a ordem importa: Quem não tem método, está na verdade, perdida no mercado e isso pode ser muito perigoso.
| Família do indicador | O que ele responde | Por que ele engana numa produtora | Onde o número é publicado |
|---|---|---|---|
| Endividamento (dívida sobre patrimônio, dívida sobre geração de caixa) | Quanto do negócio é dinheiro de terceiro, e quanto risco isso transfere ao acionista | Receita de commodity oscila e a dívida não: no barril alto o indicador parece confortável | Balanço patrimonial e notas explicativas, com o resumo no release de resultados |
| Rentabilidade (retorno sobre patrimônio, margens) | Quanto a empresa devolve sobre o capital que já está dentro dela | Um período de barril alto infla a margem e ela some no ciclo seguinte | Demonstração de resultado do exercício |
| Múltiplo (preço sobre lucro, preço sobre valor patrimonial) | Quanto o mercado está pagando pelo lucro e pelo patrimônio | Lucro deprimido por evento não recorrente estoura o múltiplo sem o preço ter subido | Demonstração de resultado, com o preço na página do papel no site da B3 |
| Operacional (produção, custo por barril, reposição de reserva) | Se a empresa repõe o que tira do poço, e a que custo | Não aparece em indicador contábil nenhum: dá para parecer lucrativa com campo em declínio | Relatório de produção e formulário de referência |
Os números das três primeiras linhas saem dos relatórios que toda companhia aberta publica: balanço patrimonial, demonstração de resultado do exercício e relatório de fluxo de caixa.
Nenhuma célula aqui carrega valor de indicador da BRAV3, e o motivo é o mesmo de sempre: o valor de hoje muda com o próximo balanço.
Cada indicador tem a sua página: análise fundamentalista, EBITDA e a Selic.
P/L alto é ação caríssima?
Múltiplo de lucro muito acima do setor costuma ser denominador deprimido, não preço esticado. Separar uma coisa da outra é conta, não opinião.
Antes de aceitar o número: Então você tem que tomar cuidado também para entender se o lucro normalizado é muito diferente do lucro.
Quando um período sai da série, o motivo está na contabilidade: provavelmente teve um resultado não recorrente que aconteceu na empresa e aí você tem que se aprofundar dentro da contabilidade para entender que evento foi esse.
Agora a aritmética, e os números aqui são hipótese redonda do exemplo, não leitura de mercado: vamos dizer que uma ação está a R$ 20, com 500 milhões de ações e lucro de R$ 50 milhões no ano. São R$ 10 bilhões de valor de mercado sobre R$ 50 milhões de lucro, ou seja, 200 anos de lucro para pagar o preço.
Troque só o lucro por R$ 2 bilhões, com o mesmo preço. Viram 5 anos.
São R$ 10 bilhões de valor de mercado sobre R$ 50 milhões de lucro.
Troque só o lucro por R$ 2 bilhões, com o mesmo preço.
Nada mudou no preço. Mudou o denominador.
Três causas de lucro deprimido, e onde cada uma aparece:
- Resultado não recorrentevenda de ativo, baixa contábil, indenização; notas explicativas e release de resultados.
- Ajuste contábil no valor de um ativosegura o lucro operacional e derruba o resultado final; notas explicativas.
- Ciclo de investimentodepreciação e despesa financeira pesadas enquanto o campo ainda não produz; demonstração de resultado e plano de investimento.
Uma saída para o múltiplo não ficar preso a um ano ruim é usar a média de vários anos de lucro no denominador. Só que isso suaviza também os anos bons.
Você lê o lucro e a receita da Brava na demonstração de resultado e no release de resultados, e a mecânica de cada múltiplo está em análise fundamentalista e em EBITDA.
Onde a BRAV3 pode machucar?
Alavancagem é o que mais machuca produtora de óleo, porque dívida é obrigação fixa e receita de commodity não é: a gente não quer uma empresa muito alavancada porque empresas muito alavancadas elas geram um risco maior para os seus acionistas.
Os outros quatro riscos, em prosa e não em célula de tabela:
resultado deprimido por evento não recorrente, que distorce todo múltiplo ao mesmo tempo e faz a ação parecer caríssima e baratíssima na mesma tela;
dependência de barril e de câmbio, que é exposição a preço que a empresa não decide e não controla;
porte menor, que oscila mais, e oscilar mais é também risco maior de queda;
concentração de controle, que faz a política de proventos depender de uma decisão só.
O porte entra nessa lista porque ele é simétrico: quando o mercado estiver de alta, existe um potencial maior das empresas de menor porte renderem mais. Mas se o mercado cair também, elas podem sofrer mais intensamente. A primeira metade dessa frase não vira promessa em nenhuma linha desta página.
O custo de oportunidade entra na conta: com o CDI a 13,90% ao ano em 27/08/2026, na série que o Banco Central publica, assumir risco de ação pede retorno acima disso.
O custo de oportunidade que o risco de ação tem de superar, lido na taxa de referência da renda fixa.
Onde conferir cada um: fatores de risco do formulário de referência, notas explicativas das demonstrações e relatório da administração.
E o que esta página não mede: nenhuma cifra de dívida, de prejuízo ou de oscilação da BRAV3 entra aqui, porque cada uma dessas muda com o próximo balanço e com a próxima sessão.
Oscilação está explicada em volatilidade, o custo de oportunidade em CDI, e o tamanho que uma posição pode ter em como montar a carteira.
BRAV3 tem liquidez para operar?
Quem responde se a BRAV3 tem liquidez para operar é o livro de ofertas do papel, não o fundamento da Brava Energia. Livro de ofertas é a fila de ordens de compra e de venda na B3.
Cinco coisas respondem a pergunta:
- Liquidez média diária: diz se você entra e sai sem mover o preço; não diz nada sobre a empresa.
- Free float: a parte das ações que circula livremente no mercado; diz quanto papel existe para negociar, não se ele está sendo negociado hoje.
- Presença em índice: diz se fundo indexado é obrigado a carregar o papel; não diz que o livro é bom.
- Oscilação histórica: diz o tamanho típico do movimento; não prevê o próximo.
- Séries de opção em aberto: série em aberto é contrato que existe e ainda não foi liquidado; diz que existe mercado montado, não que ele é negociável.
Nenhuma das cinco está carimbada aqui, porque todas mudam por sessão: você lê as cinco na página do papel e na página de opções do papel no site da B3, mais o boletim diário de mercado.
O número de séries sozinho não resolve. Livro é oferta de compra e de venda com spread apertado, em vários strikes e em mais de um vencimento.
Como ler cada uma dessas coisas está na trilha de opções, em call e put, em vencimento e em volatilidade; a mecânica da bolsa está em B3 e a da tela em home broker.
Onde conferir o imposto da BRAV3?
Confere nesta ordem: o site da Receita Federal e o programa da declaração do ano corrente; o informe de rendimentos que a corretora disponibiliza e o informe da companhia; e a nota de corretagem de cada operação.
Imposto de ação tem duas portas separadas, e esta página não afirma regra em nenhuma das duas:
o que você levanta é preço de compra, preço de venda, custo da operação e o mês em que ela aconteceu; está na nota de corretagem e no extrato da corretora.
o que você levanta é o que entrou, por qual rubrica e em que data; está no informe de rendimentos da corretora e no informe da companhia.
Dizer alíquota, prazo, limite ou isenção sem nomear a lei ou a instrução normativa, e sem a data em que a regra foi conferida, é o tipo de erro que custa dinheiro em abril.
E o regime de tributação do dividendo foi objeto de mudança legislativa recente, então frase escrita no presente pode estar errada para o teu caso.
Quem recebeu papel por incorporação tem uma conferência extra, que é o custo de aquisição a considerar, e ela está no comunicado da operação.
A tributação de operação com opção fica em tributação de opções, e a organização do ano em educação financeira.
Isto é recomendação de compra?
Isto não é recomendação de compra, de venda ou de manutenção, e não é modéstia: o credenciamento autoriza elaborar e assinar relatório de análise, não dar conselho individual a uma pessoa.
Então aqui não tem preço-alvo para BRAV3, não tem veredito, não tem a pergunta se vale a pena respondida com um sim ou um não, e não tem carteira sugerida. Tem critério, que é o que as seções acima entregam.
Duas declarações vêm com destaque.
Credencial: sou analista de valores mobiliários credenciado pela APIMEC desde 2020, com credenciamento ativo, e a atividade é regulada pela Resolução CVM nº 20, de 25/02/2021.
Independência: eu não tenho acordo com instituição financeira, não custodio dinheiro de cliente, não recebo corretagem e não distribuo produto de terceiros. Ou seja, nada nesta página muda com o que você decidir depois de lê-la.
O que a credencial é e o que ela autoriza está em certificação CNPI, o que significa trabalhar sem balcão está em analista independente, e a regra que governa isso está em a CVM e o analista.
FAQ: perguntas frequentes sobre a BRAV3
Qual a cotação da BRAV3 hoje?
O preço muda a cada sessão, então eu não carimbo cotação aqui: o número de agora está na página do papel no site da B3 e na tela da tua corretora.
O que esta página entrega está na seção sobre o que move o resultado: preço do barril, câmbio, custo por barril e declínio de campo, que é o que faz esse preço subir e descer. Número de cotação publicado em página de conteúdo envelhece em um dia, e é por isso que o painel do concorrente não ajuda quem lê a página semanas depois.
A BRAV3 paga dividendos?
Quem responde isso com data e valor é o informe de proventos da Brava Energia, não esta página: quanto foi distribuído, quando e por ação está lá e na política de remuneração ao acionista, no site de relações com investidores.
O que eu te explico aqui é o que decide esse número: produtora de óleo em ciclo de abrir e desenvolver campo manda o caixa para investimento, e o que sobra depois disso é o que pode virar provento. Em agosto de 2023 eu defini a sigla: Isso é uma sigla em inglês, mas são gastos de capital. É quando a empresa compra uma máquina, quando ela faz um investimento num prédio.
Nada aqui promete renda, e provento passado não se repete por decreto.
Por que o P/L da BRAV3 é tão alto se o P/VP é baixo?
P/L e P/VP não se contradizem: o P/L compara o preço com o lucro do período, e o P/VP compara o preço com o patrimônio.
Quando o lucro de um exercício é comprimido por evento não recorrente, o P/L estoura e o P/VP não se mexe. E a instrução é esta: Então você tem que tomar cuidado também para entender se o lucro normalizado é muito diferente do lucro.
Você lê o lucro e a receita na demonstração de resultado e no release de resultados; a mecânica de cada múltiplo está em análise fundamentalista.
O que a troca de controle muda para quem tem a ação?
Uma troca de controle muda quem decide na companhia: conselho, política de investimento, política de proventos e o tratamento do minoritário.
O critério é o retorno exigido pelo dono do dinheiro: abaixo da taxa mínima de atratividade que é o custo capital, que é a taxa mínima de retorno exigida pelo acionista, isso vai destruir valor e vai fazer o preço da ação cair. Essa fala é de agosto de 2023 e é sobre o controle estatal da Petrobras, não sobre a Brava.
Quem controla a Brava hoje, desde quando e com qual participação está no comunicado ao mercado, no formulário de referência e nas informações periódicas no sistema da CVM.
BRAV3 vale a pena?
Essa pergunta não tem resposta minha em forma de sim ou não, e não é modéstia: o meu credenciamento me autoriza a assinar relatório de análise, não a dar conselho individual.
O que eu te entrego é critério, e ele tem ordem: primeiro endividamento, porque alavancagem é o que quebra produtora quando o barril cai; depois rentabilidade contra o custo de oportunidade, com a Selic a 14,00% ao ano, meta vigente em 28/08/2026 na série do Banco Central; e só então múltiplo.
Preço-alvo, veredito e carteira sugerida não existem nesta página.
Como declarar BRAV3 no imposto de renda?
São duas portas separadas: o ganho de capital na venda segue um tratamento, e o provento recebido segue outro.
Eu não escrevo alíquota, prazo nem limite aqui sem nomear a lei e a data em que a regra foi conferida. E o regime do dividendo foi objeto de mudança legislativa recente, então frase no presente pode estar errada para o teu caso.
Confere no site da Receita Federal e no programa da declaração do ano, no informe de rendimentos da corretora e na nota de corretagem. Quem recebeu papel por incorporação confere também o custo de aquisição, no comunicado da operação.
BRAV3 tem opções para operar?
Quem decide isso é o livro, não o fundamento.
Olha a página do papel e a página de opções do papel no site da B3 e confere três coisas: se há série em aberto em mais de um vencimento, se os strikes estão distribuídos e se o spread entre compra e venda é apertado.
Série em aberto é contrato que existe e ainda não foi liquidado. E o número sozinho não diz se há mercado, porque poucas séries concentradas num vencimento só, com spread largo, é vitrine. Como ler cada uma dessas coisas está na trilha de opções deste site.
Quem sou eu, e por que assino

Sou o Hulisses Dias, o Tio Huli, e sou eu que assino esta análise: analista de valores mobiliários credenciado pela APIMEC desde 2020, com credenciamento ativo e sujeito à regulação da CVM.
Estou no mercado desde 1999 como investidor. A experiência é de 1999, a credencial de analista é de 2020, e as duas datas não se misturam.
Escrevi o livro Investir é Sobre Gente, publicado pela Interminds Editora em 2025, e a tese dele é a mesma deste site: dinheiro é meio, a conversa é sobre tempo e sobre as pessoas de quem a gente cuida.
Eu não custodio dinheiro de cliente, não recebo corretagem e não distribuo produto de terceiros, então nada nesta página muda com o que você decidir depois de lê-la. É o que me deixa escrever que um indicador engana, que um número envelhece em um dia e que a resposta honesta a uma pergunta é um critério, não um veredito. Quem assina e com qual credencial está em analista independente e em certificação CNPI.